Balança da Justiça entre cadeados e uma rede digital: Direito Bancário, Chiaradia & Sapag Advogados Associados, Tupã/SP
Direito Bancário · Centro de Tupã

Advogado bancário em Tupã SP

Para quem tem problema com banco ou financeira: juros fora do padrão, desconto que não autorizou, golpe ou notificação de busca e apreensão. Presencial no Centro de Tupã e online para todo o estado de São Paulo.

Atendimento online em SP e Presencial em Tupã

O que a lei prevê

O que a lei prevê na relação com o banco

Banco e financeira prestam serviço ao consumidor, e isso muda o peso da prova, o dever de informar e a responsabilidade por fraude. São regras que valem do contrato assinado na agência ao Pix feito pelo celular.

I

Banco também é fornecedor

O Código de Defesa do Consumidor inclui expressamente as atividades de natureza bancária, financeira e de crédito entre os serviços que regula (artigo 3º, § 2º).

II

Prova a favor do consumidor

O juiz pode inverter o ônus da prova quando a alegação do consumidor é verossímil ou quando ele é hipossuficiente (CDC, artigo 6º, inciso VIII).

III

Fraude de terceiros

O banco responde por fraudes e delitos praticados por terceiros no âmbito das operações bancárias (Súmula 479 do STJ).

IV

Cobrança indevida

Quem paga quantia indevida tem direito à devolução em dobro do que pagou em excesso, salvo engano justificável (CDC, artigo 42, parágrafo único).

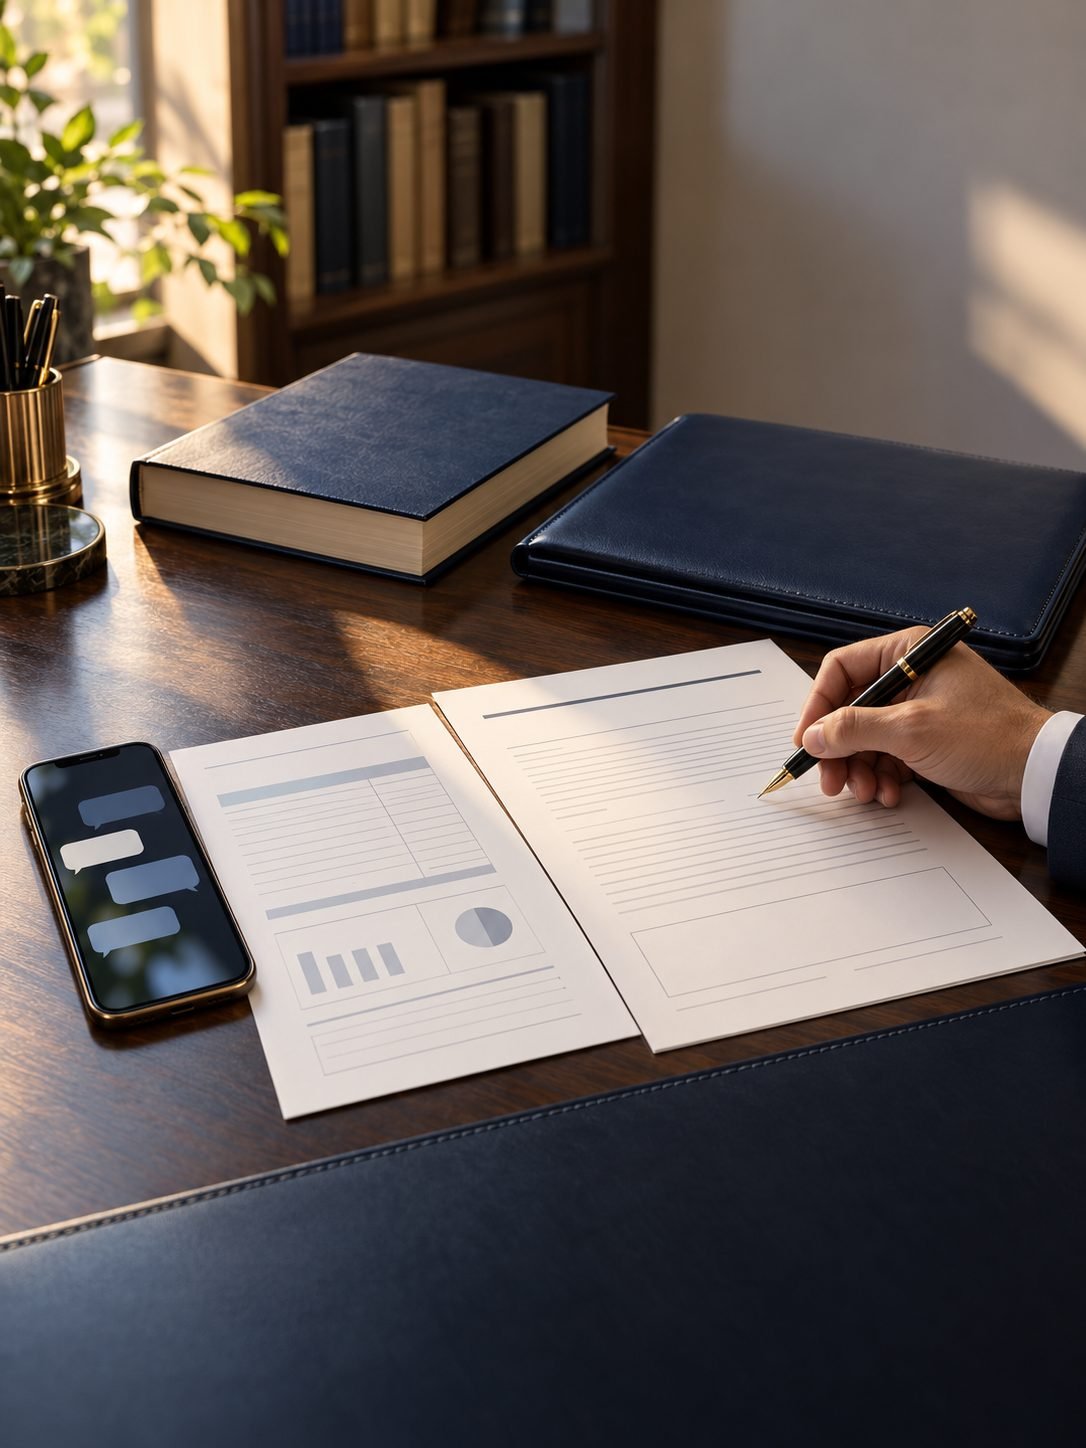
Mesa de escritório de advocacia com celular aberto numa conversa, extrato e contrato sendo revisados à caneta

Como funciona

Como atendemos um caso de Direito Bancário

  1. Conversa pelo WhatsApp

    Você conta o que aconteceu ao advogado que vai conduzir o caso: o desconto, a cobrança, o golpe ou a notificação.

  2. Contrato e extratos

    Pedimos o que serve de prova: contrato, extratos, extrato do benefício, comprovantes do Pix e a notificação recebida.

  3. Via administrativa

    Contestação no banco, ouvidoria, reclamação no Banco Central e no consumidor.gov.br, ou no INSS, quando o desconto é no benefício.

  4. Ação judicial, se preciso

    Se não houver solução, ou se houver urgência, a ação pode pedir a suspensão do desconto, a revisão, a devolução e a reparação.

Os sócios

Quem conduz os casos de Direito Bancário

Os casos de Direito Bancário são conduzidos pelos dois sócios. Guilherme Gandolfo Chiaradia escreve a coluna “Viralizza seus direitos”, de Tupã, onde já tratou dos descontos indevidos no benefício do INSS, e Adib Miguel Sapag Junior é pós-graduado em Processo Civil.

Guilherme Gandolfo Chiaradia, advogado e sócio do Chiaradia & Sapag Advogados Associados em Tupã
Guilherme Gandolfo ChiaradiaAdvogado · Sócio · OAB/SP 490.228
  • Graduado pela Universidade Federal de Mato Grosso do Sul
  • Pós-graduado em Direito Cível pela ESA-OAB/SP
  • Membro da Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã
  • Membro da Comissão de Direito do Agronegócio da OAB/SP, Subseção de Tupã
  • Autor da coluna “Viralizza seus direitos”, do portal Viralizza Notícias, de Tupã: leia o texto sobre descontos indevidos no benefício do INSS
Adib Miguel Sapag Junior, advogado e sócio do Chiaradia & Sapag Advogados Associados em Tupã
Adib Miguel Sapag JuniorAdvogado · Sócio · OAB/SP 376.510
  • Graduado pela Faculdade de Direito da Alta Paulista
  • Pós-graduado em Processo Civil pelo Damásio Educacional
  • Vice-Presidente da Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã
Quem responde no WhatsApp é o advogado que vai conduzir o caso.

Onde atendemos

Direito Bancário com atendimento no Centro de Tupã

O escritório fica na Rua Iporans, 1023, no Centro de Tupã, e atende de segunda a sexta, das 8h às 18h. A conversa começa pelo WhatsApp, e o contrato, os extratos e a notificação podem ser enviados por lá, de Tupã ou de qualquer cidade do estado de São Paulo. Quem prefere conversar pessoalmente é recebido no escritório, com horário combinado pelo WhatsApp, inclusive quem vem dos municípios da região. Guilherme Gandolfo Chiaradia escreve a coluna “Viralizza seus direitos”, do portal Viralizza Notícias, de Tupã, onde já tratou dos descontos indevidos no benefício do INSS.

Chiaradia & Sapag Advogados Associados

Rua Iporans, 1023, Centro

Tupã/SP, CEP 17600-420. Segunda a sexta, das 8h às 18h. WhatsApp +55 (14) 99777-5558.

Também atendemos Bastos, Pompéia, Herculândia, Iacri, Rinópolis, Parapuã, Queiroz, Arco-Íris e Marília, no escritório ou online. Para o restante do estado de São Paulo, o atendimento é online.

Combinar um horário Traçar rota no Google Maps

Atua nos problemas com banco e financeira: juros e tarifas fora do padrão, desconto de empréstimo que o cliente não fez, golpe do Pix, cartão clonado e busca e apreensão de veículo financiado. O trabalho começa pela leitura do contrato e dos extratos e pela via administrativa, e segue para a ação judicial quando ela não resolve, com base no Código de Defesa do Consumidor e nas regras de cada operação.

Peça por escrito ao banco, pelo gerente, pelo SAC ou pela ouvidoria, e guarde o protocolo. O consumidor tem direito à informação clara sobre o serviço contratado (Código de Defesa do Consumidor, artigo 6º, inciso III), e o contrato não obriga quem não teve a oportunidade de conhecer o seu conteúdo (artigo 46). Se o banco não entregar, o pedido pode ser feito na Justiça.

Muitas vezes, sim. A contestação no próprio banco e a ouvidoria são o começo; depois vêm a reclamação no Banco Central, no consumidor.gov.br e no Procon e, quando o desconto é no benefício, a reclamação no INSS. Se não houver solução, ou se houver urgência, vem a ação judicial.

Com os documentos do caso: contrato ou a recusa do banco em entregá-lo, extratos, protocolos das reclamações e, em golpe, o boletim de ocorrência. A ação pode pedir a suspensão de desconto ou de cobrança, com tutela de urgência quando cabe (Código de Processo Civil, artigo 300), a revisão do contrato, a devolução dos valores e a reparação do dano.

Pode. O STJ entende que pagar a maior parte do financiamento, sozinho, não impede a busca e apreensão. A defesa olha a notificação, o valor cobrado e o contrato. Veja defesa em busca e apreensão de veículo.

Depende de como o golpe aconteceu. Pela Súmula 479 do STJ, o banco responde por fraudes de terceiros ligadas às operações bancárias. O urgente é avisar o banco, pedir o MED e registrar o boletim de ocorrência. Veja golpe do Pix e fraude bancária.

Sim. Moradores de Bastos, Pompéia, Herculândia, Iacri, Rinópolis, Parapuã, Queiroz, Arco-Íris e Marília são atendidos no escritório ou online, e o restante do estado de São Paulo, online.

Por que o cartão e o cheque especial pesam tanto

O crédito rotativo do cartão e o cheque especial são as modalidades em que a dívida cresce mais depressa, porque os juros incidem sobre um saldo que se renova todo mês e, muitas vezes, sem que o consumidor perceba quanto já pagou só de encargos. É também onde mais aparecem dúvidas sobre o que é legal: se existe teto de juros, se o banco pode capitalizar, se a tarifa é devida, se o parcelamento da fatura foi oferecido de forma clara. As respostas estão espalhadas entre o Código de Defesa do Consumidor, leis específicas e súmulas do STJ.

O teto de juros e encargos do rotativo

A Lei 14.690/2023 obrigou os emissores de cartão a submeter limites de juros e encargos do rotativo e do parcelamento da fatura ao Conselho Monetário Nacional e previu que, sem essa aprovação no prazo, o total cobrado a título de juros e encargos financeiros não poderia exceder o valor original da dívida (artigo 28, § 1º). Com o fim desse prazo, no início de 2024, passou a valer a regra: o total de juros e encargos financeiros do rotativo e do parcelamento da fatura não pode exceder o valor original da dívida, e o Conselho Monetário Nacional incluiu tarifas e comissões no conceito de encargos. A regra limita o acúmulo de encargos, e não a taxa de juros de cada mês, e vale para as operações feitas a partir de então.

Na prática, isso significa que, desde o início de 2024, uma dívida de cartão que entrou no rotativo não pode, só por juros e encargos, passar do dobro do valor original. A conferência é feita pela fatura: compras, saldo financiado, juros, encargos e tarifas ligadas ao financiamento do saldo. Se o total dos encargos ultrapassa o valor da dívida original, há cobrança acima do limite, que pode ser contestada e devolvida.

O que o STJ já firmou sobre juros bancários

  • As instituições financeiras não se sujeitam à limitação de juros da Lei de Usura (Tema 24 do STJ).
  • Juros remuneratórios acima de 12% ao ano, por si só, não indicam abusividade (Súmula 382 do STJ).
  • A revisão dos juros é admitida em situações excepcionais, quando a abusividade fica demonstrada no caso concreto (Tema 27 do STJ).
  • A capitalização em período inferior a um ano é permitida nos contratos com instituições do Sistema Financeiro Nacional celebrados a partir de 31/3/2000, desde que expressamente pactuada (Súmula 539 do STJ).
  • A previsão de taxa anual superior ao duodécuplo da mensal basta para permitir a cobrança da taxa efetiva anual contratada (Súmula 541 do STJ).

Comissão de permanência, tarifas e venda casada

Quando o contrato prevê comissão de permanência, ela não pode ultrapassar a soma dos encargos remuneratórios e moratórios previstos e exclui a cobrança cumulada de juros remuneratórios, moratórios e multa (Súmula 472 do STJ). A tarifa de cadastro pode ser cobrada no início do relacionamento nos contratos posteriores a 30/4/2008 (Súmula 566 do STJ). Já condicionar o crédito à contratação de outro produto, como seguro ou título de capitalização, é prática abusiva (Código de Defesa do Consumidor, artigo 39, inciso I), e o STJ firmou que, nos contratos bancários em geral, o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com seguradora por ela indicada (Tema 972).

Também merece atenção o pacote de serviços da conta corrente. Tarifas de pacotes que o cliente não escolheu, seguros de cartão incluídos automaticamente e assistências cobradas sem pedido aparecem com frequência no extrato. Quando não há contratação, o serviço fornecido sem solicitação prévia não gera obrigação de pagamento (Código de Defesa do Consumidor, artigo 39, inciso III e parágrafo único).

Como um advogado bancário em Tupã analisa a fatura e o extrato

  • Separar, mês a mês, o que é compra, o que é juro, o que é encargo de atraso e o que é tarifa.
  • Conferir se o teto de encargos do rotativo e do parcelamento da fatura foi respeitado nas operações feitas desde o início de 2024.
  • Verificar se o parcelamento da fatura e o seu custo efetivo total foram informados com clareza (Código de Defesa do Consumidor, artigo 6º, inciso III).
  • Identificar seguros, assistências e pacotes que você não pediu.
  • Comparar os juros cobrados com a taxa média de mercado da mesma modalidade, que é o parâmetro usado na análise de abusividade.

Quando a discussão vira revisão do contrato

Se a análise mostra cobrança acima do permitido ou encargo sem previsão, o primeiro caminho é a contestação no banco e na ouvidoria. Persistindo o problema, cabe a ação para revisar o contrato e reaver o que foi pago a mais, com devolução em dobro quando não há engano justificável (Código de Defesa do Consumidor, artigo 42, parágrafo único). O detalhamento do cálculo e da ação está em revisão de contrato bancário e juros abusivos. A orientação vale tanto para pessoa física quanto para a pequena empresa, cuja conta de pessoa jurídica também pode estar sujeita ao Código de Defesa do Consumidor, a depender do caso.

Antes de qualquer ação, a renegociação também é avaliada. Em muitos casos, a análise jurídica do contrato serve para mostrar ao banco o que é questionável e chegar a um acordo em bases mais justas. O cálculo feito para a ação é o mesmo que sustenta a proposta de acordo, e a decisão sobre qual caminho seguir é do cliente, depois de entender os riscos de cada um.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.

O que a lei chama de superendividamento

A Lei 14.181/2021 incluiu no Código de Defesa do Consumidor um capítulo sobre prevenção e tratamento do superendividamento. Superendividamento é a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar a totalidade de suas dívidas de consumo, exigíveis e vincendas, sem comprometer o seu mínimo existencial (artigo 54-A, § 1º). Entram na conta quaisquer dívidas decorrentes de relação de consumo, inclusive operações de crédito, compras a prazo e serviços de prestação continuada (artigo 54-A, § 2º). O mínimo existencial é definido em decreto, e hoje está no Decreto 11.150/2022 (artigo 3º).

A lei também tem um lado preventivo. O mesmo capítulo exige que o fornecedor informe de forma clara o custo efetivo total, a taxa de juros e as consequências do atraso antes da contratação do crédito, e que avalie de forma responsável as condições de crédito do consumidor (artigos 54-B e 54-D). Quando o crédito foi oferecido sem esses cuidados, essa falha pode ser levada em conta na revisão dos contratos durante a repactuação.

Quem pode pedir e quais dívidas ficam de fora

  • Pode pedir o consumidor pessoa natural, de boa-fé. A empresa não entra nesse procedimento.
  • Ficam de fora as dívidas contraídas mediante fraude ou má-fé, ou de contratos celebrados dolosamente com o propósito de não pagar (artigo 54-A, § 3º).
  • Também ficam de fora da repactuação as dívidas de contratos de crédito em que um bem responde pela dívida, como a hipoteca e o penhor, de financiamentos imobiliários e de crédito rural (artigo 104-A, § 1º).
  • Cartão de crédito, cheque especial, empréstimo pessoal, crediário e contas de serviços continuados costumam entrar.
  • O consignado entra na conta das dívidas, observadas as regras próprias de desconto no benefício ou no salário.

A audiência conciliatória com todos os credores

A pedido do consumidor superendividado, o juiz pode instaurar processo de repactuação de dívidas, com audiência conciliatória e a presença de todos os credores, na qual o consumidor apresenta proposta de plano de pagamento com prazo máximo de 5 anos, preservados o mínimo existencial e as formas de pagamento originalmente pactuadas (Código de Defesa do Consumidor, artigo 104-A). O credor que não comparece sem justificativa sofre consequências previstas na própria lei, como a suspensão da exigibilidade do débito e dos encargos de mora. É a grande diferença em relação à negociação isolada com cada banco: todos sentam à mesma mesa, ao mesmo tempo.

A audiência pode ocorrer no próprio Judiciário ou ser precedida de conciliação nos órgãos públicos de defesa do consumidor, que podem conduzir a fase conciliatória e preventiva (artigo 104-C). O ponto central é que o plano precisa ser realista: uma proposta que compromete a renda de forma insustentável tende a fracassar. Por isso, a preparação começa pelo orçamento doméstico, com a separação clara entre o que é essencial e o que pode ser destinado às dívidas.

Se não houver acordo: o plano judicial compulsório

Se a conciliação não der certo com algum dos credores, o juiz, a pedido do consumidor, instaura processo por superendividamento para revisão e integração dos contratos e repactuação das dívidas remanescentes, mediante plano judicial compulsório, e cita os credores que não fizeram acordo (artigo 104-B). Nessa fase, os contratos podem ser revistos, o que inclui a análise de juros e encargos. O procedimento exige organização: renda, despesas essenciais, lista de credores e contratos.

O que reunir antes de procurar o advogado

  • A lista de todas as dívidas, com credor, saldo, parcela e data de vencimento.
  • O Registrato do Banco Central, que mostra gratuitamente os empréstimos e financiamentos em seu nome.
  • Comprovantes de renda e das despesas essenciais da casa: moradia, alimentação, saúde, transporte.
  • Contratos, faturas e extratos dos últimos meses.
  • Propostas de acordo já recebidas dos credores, se houver.

Quem está nessa situação muitas vezes deixou de abrir as cartas e de atender às ligações dos credores. É compreensível, mas atrapalha: sem saber o tamanho exato de cada dívida, não é possível montar a proposta. Um primeiro passo concreto é reunir tudo numa planilha simples, mesmo que incompleta, e completar com o Registrato e com os pedidos de saldo atualizado a cada credor.

Quando vale considerar esse caminho

A repactuação faz sentido quando o problema não é uma dívida isolada, mas o conjunto: o salário ou o benefício já chega comprometido, e renegociar com um credor só empurra o problema para o outro. Nesses casos, um advogado bancário em Tupã avalia, junto com a revisão de cada contrato, se o pedido de repactuação é o caminho adequado e quais documentos sustentam a proposta. Em parte dos casos, o próprio exame dos contratos revela cobranças indevidas que reduzem o saldo antes de qualquer plano.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.
Por que começar pela via administrativa

Boa parte dos problemas com banco, como tarifa não contratada, seguro embutido, desconto indevido ou estorno negado, pode ser resolvida sem processo. Além disso, cada reclamação feita por escrito gera um protocolo, e o protocolo prova que o banco foi avisado e teve a oportunidade de corrigir. Isso pesa depois, se a ação for necessária, inclusive na análise da devolução em dobro e da reparação. A ordem dos canais importa, e cada um tem um papel diferente.

Também vale lembrar que o Código de Defesa do Consumidor se aplica às instituições financeiras (Súmula 297 do STJ). Isso significa que as regras de informação clara, de proibição de práticas abusivas e de devolução em dobro do que foi cobrado indevidamente valem na relação com o banco, e podem ser invocadas desde a primeira reclamação, e não só no processo.

Os canais, na ordem em que costumam ser usados

  • A agência ou o SAC do banco: pedido por escrito, com número de protocolo anotado.
  • A ouvidoria do banco: segunda instância interna, para quando o SAC não resolve.
  • A reclamação no Banco Central, pelo Meu BC, pelo telefone 145 ou por correspondência. A instituição tem até 10 dias úteis para responder por escrito.
  • O consumidor.gov.br, serviço público em que a empresa cadastrada responde diretamente ao consumidor.
  • O Procon de Tupã, que fica na Rua Guaianazes, 70, no Centro, segundo o cadastro do Procon-SP.

O limite de cada canal

É importante saber o que cada órgão pode fazer. O Banco Central usa as reclamações para supervisionar as instituições e para o ranking público de reclamações, mas informa que não tem competência legal para impor compensações ou reembolsos ao consumidor: a resposta vem do próprio banco. O Procon pode mediar e aplicar sanções administrativas, mas também não substitui a Justiça na reparação de danos. Por isso, quando há valor a recuperar, desconto que se repete todo mês ou urgência, a via administrativa serve como prova e tentativa, e a ação judicial pode ser necessária.

Isso não diminui a importância das reclamações administrativas, mas muda a expectativa sobre elas. O Banco Central informa que as respostas das instituições às reclamações registradas a partir de 2025 podem ser consultadas no próprio Meu BC, o que facilita reunir a prova. E o ranking de reclamações, público, mostra quais instituições concentram mais problemas, o que ajuda a entender se a sua queixa é isolada ou recorrente.

Documentos que valem em qualquer canal

  • O contrato ou o pedido de cópia não atendido (o consumidor tem direito à informação clara sobre o serviço, Código de Defesa do Consumidor, artigo 6º, inciso III).
  • Extratos que mostram o desconto ou a cobrança.
  • O Registrato do Banco Central, relatório gratuito dos empréstimos e financiamentos em seu nome, acessível com conta gov.br nível prata ou ouro.
  • Prints de conversas com o atendimento e os números de protocolo.
  • Boletim de ocorrência, quando o problema envolve fraude.

Vale também guardar a conversa com o gerente. Muitas vezes a contratação de seguros, títulos de capitalização e pacotes acontece numa conversa informal na agência, sem que o cliente perceba que está assinando um produto a mais. Mensagens do gerente, e-mails e anotações sobre o que foi dito ajudam a mostrar que a venda foi condicionada ou que a informação não foi clara.

Como o escritório entra nessa fase

Muitas pessoas chegam ao escritório já com duas ou três reclamações abertas e nenhuma resposta. Nessa situação, organizamos os protocolos numa linha do tempo, verificamos se o pedido foi feito ao canal certo e com os documentos certos e, quando ainda faz sentido, redigimos a reclamação de forma técnica, citando a norma aplicável. O escritório fica na Rua Iporans, 1023, no Centro de Tupã, e atende de segunda a sexta, das 8h às 18h, além do WhatsApp para quem mora em Bastos, Pompéia, Herculândia, Iacri, Rinópolis, Parapuã, Queiroz, Arco-Íris, Marília ou em outra cidade do estado.

Quando partir direto para a ação

Há situações em que esperar a resposta administrativa custa caro: o desconto no benefício que compromete a renda do mês, a negativação que bloqueia um financiamento, a liminar de busca e apreensão já cumprida. Nesses casos, a ação pode vir com pedido de tutela de urgência, quando houver probabilidade do direito e perigo de dano (Código de Processo Civil, artigo 300), sem prejuízo das reclamações em andamento. A avaliação de um advogado bancário em Tupã define se cabe esperar ou se é hora de agir.

Em todos os casos, a pergunta que orienta a decisão é a mesma: o que se perde esperando? Se a resposta é pouco, a via administrativa pode ser esgotada primeiro. Se a espera agrava o dano mês a mês, a ação vem antes, e as reclamações seguem em paralelo como prova. Essa avaliação é feita na primeira conversa, com os documentos em mãos.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.
Áreas de atuação

Outras situações em Direito Digital, Bancário e do Consumidor

As situações mais comuns de cada área têm página própria. Se o seu caso for outro, atendemos a área inteira: conte a situação no WhatsApp, de Tupã ou de qualquer cidade do estado de São Paulo.