Balança da Justiça entre cadeados e uma rede digital: Revisão de contrato bancário e juros abusivos, Chiaradia & Sapag Advogados Associados, Tupã/SP
Direito Bancário · Centro de Tupã

Advogado para revisão de contrato bancário e juros abusivos em Tupã SP

Para quem tem financiamento, empréstimo pessoal, cartão ou cheque especial com parcela que não fecha e juros que parecem fora do padrão. Presencial no Centro de Tupã e online para todo o estado de São Paulo.

Atendimento online em SP e Presencial em Tupã

Situações

Quando o contrato com o banco pesa mais do que deveria

Juros muito acima da média

A taxa do contrato está bem acima da média que o Banco Central divulga para o mesmo tipo de operação na mesma época.

Seguro e tarifas embutidos

Seguro, tarifa de cadastro ou serviços que você não pediu aparecem somados ao valor financiado.

Dívida que não diminui

Você paga há anos e o saldo devedor quase não muda, sem que o banco explique o cálculo.

Cartão de crédito e rotativo

O saldo do cartão virou uma bola de neve com os juros do rotativo e do parcelamento da fatura.

Contrato que você nunca recebeu

O banco não entregou a cópia do contrato, e você não sabe que taxa foi aplicada.

Financiamento do veículo pesado

As parcelas do carro ou da moto pesam, e o atraso pode levar à busca e apreensão.

O que a lei prevê

O que a lei prevê sobre juros e contrato bancário

Contrato bancário pode ser revisto, mas não basta a parcela ser alta: é preciso mostrar o que está fora do padrão. Por isso a revisão começa pela leitura do contrato e pelo cálculo, antes de qualquer pedido. A revisão de contrato é uma das situações atendidas em Direito Bancário em Tupã.

I

Prestação desproporcional

É direito básico do consumidor a modificação das cláusulas que estabeleçam prestações desproporcionais (Código de Defesa do Consumidor, artigo 6º, inciso V).

II

Desvantagem exagerada

São nulas as cláusulas que coloquem o consumidor em desvantagem exagerada ou sejam incompatíveis com a boa-fé (CDC, artigo 51, inciso IV).

III

Taxa média de mercado

O STJ admite a revisão dos juros em situações excepcionais, quando a abusividade fica demonstrada no caso concreto (Tema 27), e a taxa média divulgada pelo Banco Central é o principal parâmetro de comparação, sem ser um teto automático.

IV

Seguro imposto

Condicionar o empréstimo à contratação de outro produto, como um seguro, é prática abusiva (CDC, artigo 39, inciso I).

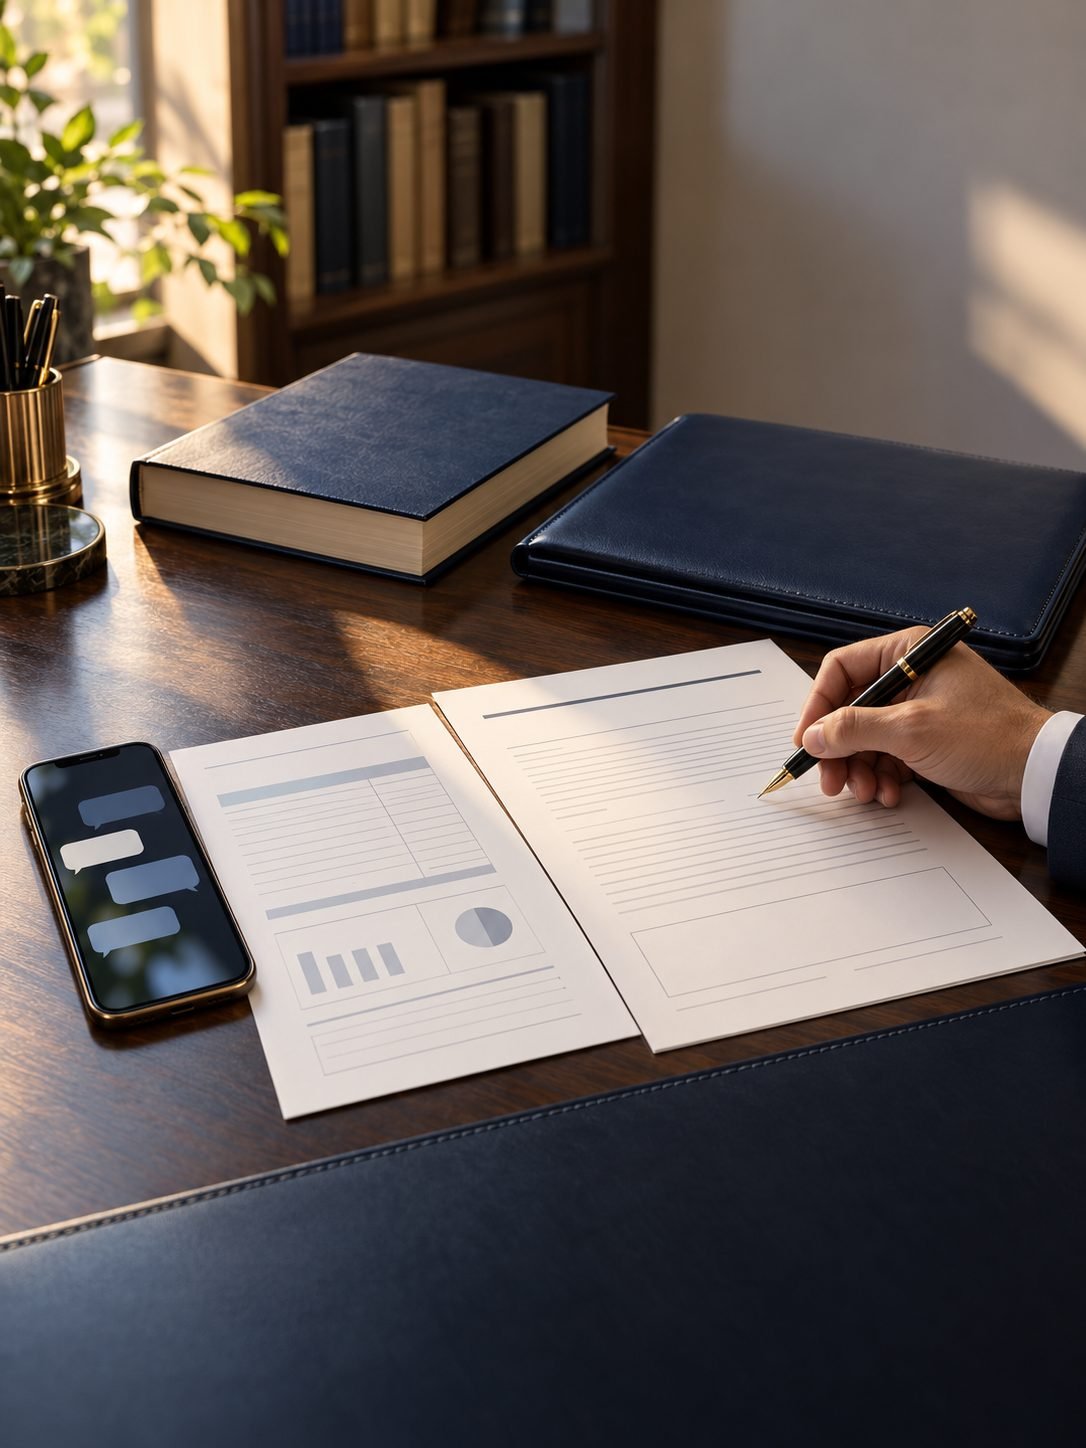
Mesa de escritório de advocacia com celular aberto numa conversa, extrato e contrato sendo revisados à caneta

Como funciona

Como trabalhamos na revisão do contrato

  1. Contrato e extratos

    Reunimos a cópia do contrato, os extratos e o histórico de pagamentos. Se o banco não entregou o contrato, o primeiro passo é pedi-lo.

  2. Cálculo

    Comparamos a taxa do contrato com a média do Banco Central para a mesma operação e conferimos tarifas, seguros e encargos.

  3. Pedido ao banco

    Com o cálculo, o pedido de revisão ou de renegociação vai à ouvidoria e ao consumidor.gov.br, quando isso faz sentido no caso.

  4. Ação revisional

    Se não houver acordo, a ação pode pedir a revisão das cláusulas e a devolução do que foi cobrado a mais.

Os sócios

Quem conduz os casos de revisão de contrato

As revisões de contrato são conduzidas pelos dois sócios, Guilherme Gandolfo Chiaradia, pós-graduado em Direito Cível, e Adib Miguel Sapag Junior, pós-graduado em Processo Civil.

Guilherme Gandolfo Chiaradia, advogado e sócio do Chiaradia & Sapag Advogados Associados em Tupã
Guilherme Gandolfo ChiaradiaAdvogado · Sócio · OAB/SP 490.228
  • Graduado pela Universidade Federal de Mato Grosso do Sul
  • Pós-graduado em Direito Cível pela ESA-OAB/SP
  • Membro da Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã
  • Membro da Comissão de Direito do Agronegócio da OAB/SP, Subseção de Tupã
  • Autor da coluna “Viralizza seus direitos”, do portal Viralizza Notícias, de Tupã: leia o texto sobre descontos indevidos no benefício do INSS
Adib Miguel Sapag Junior, advogado e sócio do Chiaradia & Sapag Advogados Associados em Tupã
Adib Miguel Sapag JuniorAdvogado · Sócio · OAB/SP 376.510
  • Graduado pela Faculdade de Direito da Alta Paulista
  • Pós-graduado em Processo Civil pelo Damásio Educacional
  • Vice-Presidente da Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã
Quem responde no WhatsApp é o advogado que vai conduzir o caso.

Onde atendemos

Revisão de contrato bancário: atendimento no Centro de Tupã

O escritório fica na Rua Iporans, 1023, no Centro de Tupã, e atende de segunda a sexta, das 8h às 18h. A conversa começa pelo WhatsApp, e o contrato e os extratos podem ser enviados por lá, de Tupã ou de qualquer cidade do estado de São Paulo. Quem prefere conversar pessoalmente é recebido no escritório, com horário combinado pelo WhatsApp, inclusive quem vem dos municípios da região. Os dois sócios integram a Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã, da qual Adib Miguel Sapag Junior é vice-presidente.

Chiaradia & Sapag Advogados Associados

Rua Iporans, 1023, Centro

Tupã/SP, CEP 17600-420. Segunda a sexta, das 8h às 18h. WhatsApp +55 (14) 99777-5558.

Também atendemos Bastos, Pompéia, Herculândia, Iacri, Rinópolis, Parapuã, Queiroz, Arco-Íris e Marília, no escritório ou online. Para o restante do estado de São Paulo, o atendimento é online.

Combinar um horário Traçar rota no Google Maps

Dúvidas

Perguntas sobre revisão de contrato bancário

A sua dúvida não está aqui?Conte o que aconteceu no WhatsApp.

Não existe um número fixo. A taxa alta, sozinha, não basta: o que pesa é a comparação com a taxa média de mercado para o mesmo tipo de operação e na mesma época, que o Banco Central divulga. O STJ admite a revisão em situações excepcionais, quando a abusividade fica demonstrada no caso concreto (Tema 27 do STJ). Por isso o primeiro passo é o cálculo.

Comece pela cópia do contrato e pelos extratos. Com o cálculo em mãos, o pedido de revisão ou de renegociação pode ser feito ao banco, pela ouvidoria, e registrado no consumidor.gov.br. Se não houver acordo, cabe a ação revisional, que discute as cláusulas e a devolução do que foi cobrado a mais.

Na ação que discute a modificação de um contrato, o valor da causa é o valor do ato ou o da parte controvertida (Código de Processo Civil, artigo 292, inciso II). Na revisional, costuma ser a diferença que se discute entre o que o banco cobra e o que se entende devido, apurada no cálculo.

Não é recomendável parar por conta própria. Entrar com a ação revisional, sozinho, não afasta a mora, e o atraso pode levar à negativação e, no financiamento de veículo, à busca e apreensão. Na ação, é possível discutir com o juiz o pagamento do valor que se entende devido.

Quando o seguro foi imposto como condição do empréstimo, a prática é abusiva (Código de Defesa do Consumidor, artigo 39, inciso I). A cobrança indevida pode ser devolvida, em dobro quando não há engano justificável (artigo 42, parágrafo único). Se você escolheu o seguro livremente, a análise é outra.

O consumidor tem direito à informação clara sobre o serviço (Código de Defesa do Consumidor, artigo 6º, inciso III), e o contrato não obriga quem não teve a oportunidade de conhecer o seu conteúdo (artigo 46). Peça por escrito e guarde o protocolo; se o banco não entregar, o pedido pode ser feito na Justiça.

Vale a mesma lógica: comparação da taxa com a média de mercado e conferência dos encargos. Quando as dívidas somadas comprometem o mínimo para viver, o Código de Defesa do Consumidor prevê também a repactuação das dívidas com todos os credores (artigo 104-A).

Depende da vara, da necessidade de perícia contábil e dos recursos. Não há como prometer prazo. O que adianta o caminho é chegar com o contrato, os extratos e o cálculo prontos.

O ponto de partida: juro alto não é, sozinho, juro abusivo

A primeira coisa que o STJ deixou assentada sobre juros bancários é que as instituições financeiras não se sujeitam ao limite de juros da Lei de Usura (Tema 24) e que a estipulação de juros remuneratórios acima de 12% ao ano, por si só, não indica abusividade (Súmula 382 e Tema 25). Ou seja, a pergunta certa não é se o juro é alto, mas se ele está fora do padrão para aquela operação, naquela época, a ponto de colocar o consumidor em desvantagem exagerada. Essa é a régua de todo o julgamento de uma revisional.

Isso explica por que tantas ações revisionais são julgadas improcedentes: elas partem da ideia de que todo juro acima de um certo patamar é ilegal. Não é. O que o Judiciário verifica é se a taxa cobrada se distancia de forma significativa do que o mercado praticava para a mesma operação, na mesma época, e se essa distância não se justifica pelas características do contrato. Sem esse recorte, a revisão tem pouca chance.

A tese que autoriza a revisão

No julgamento do REsp 1.061.530/RS, em rito de recursos repetitivos, o STJ firmou que é admitida a revisão das taxas de juros remuneratórios em situações excepcionais, desde que caracterizada a relação de consumo e que a abusividade fique cabalmente demonstrada, ante as peculiaridades do caso concreto (Tema 27). O Código de Defesa do Consumidor considera nula a cláusula que coloca o consumidor em desvantagem exagerada (artigo 51, inciso IV) e presume exagerada a vantagem que se mostra excessivamente onerosa, considerada a natureza do contrato (artigo 51, § 1º, inciso III).

O papel da taxa média de mercado

Na prática, a abusividade é medida pela comparação com a taxa média de mercado que o Banco Central divulga para operações da mesma espécie e no mesmo período. Ela é o principal parâmetro, mas não é um teto automático: ficar acima da média não basta, e o que se analisa é a distância entre a taxa cobrada e a média, as características da operação e do cliente. A mesma taxa média tem papel direto em outra situação: quando não é possível comprovar a taxa efetivamente contratada, por falta de pactuação ou porque o contrato não foi juntado ao processo, aplica-se a taxa média de mercado divulgada pelo Bacen, salvo se a cobrada for mais vantajosa para o devedor (Súmula 530 do STJ).

O Banco Central divulga as taxas médias por modalidade de crédito, como crédito pessoal, consignado, financiamento de veículos, cartão e cheque especial, e por período. A comparação correta usa a modalidade e o mês da contratação. Comparar um empréstimo pessoal com a média do consignado, por exemplo, produz um resultado sem valor, porque são operações de risco e de custo muito diferentes.

Capitalização e outras cláusulas que entram na conta

  • A capitalização em período inferior a um ano é permitida nos contratos com instituições do Sistema Financeiro Nacional celebrados a partir de 31/3/2000, desde que expressamente pactuada (Súmula 539).
  • A previsão de taxa anual superior ao duodécuplo da mensal basta para permitir a cobrança da taxa efetiva anual contratada (Súmula 541).
  • A comissão de permanência não pode ser cumulada com juros remuneratórios, moratórios e multa (Súmula 472).
  • O seguro imposto como condição do crédito é abusivo, e o consumidor não pode ser compelido a contratar seguro com o banco ou com seguradora indicada por ele (Tema 972).
  • O Código de Defesa do Consumidor se aplica às instituições financeiras (Súmula 297).

Como o cálculo é feito antes da ação

Como advogados para revisão de contrato bancário e juros abusivos em Tupã, não indicamos ação sem cálculo. O trabalho começa pela leitura do contrato para identificar a taxa mensal e anual, o custo efetivo total, a forma de capitalização, as tarifas e os seguros. Em seguida, a taxa contratada é comparada com a taxa média do Banco Central para a mesma modalidade no mês da contratação, e as parcelas são recalculadas sem os encargos questionados. O resultado mostra se existe diferença relevante e quanto foi pago a mais. Se a diferença for pequena, dizemos isso com franqueza, porque a ação pode não compensar.

O cálculo também mostra o efeito prático da revisão. Em muitos contratos, a diferença entre a taxa cobrada e a média resulta numa redução relevante do saldo e das parcelas futuras, além da devolução do que foi pago a mais. Em outros, a diferença é pequena e não compensa o processo. Essa resposta, dada antes da ação, evita gasto de tempo e expectativa sem fundamento.

O que pode ser pedido na ação revisional

  • A revisão da taxa de juros para a média de mercado, quando demonstrada a abusividade.
  • A exclusão de tarifas, seguros e encargos sem previsão ou abusivos.
  • A devolução do que foi pago a mais, em dobro quando não há engano justificável (Código de Defesa do Consumidor, artigo 42, parágrafo único).
  • A compensação dos valores com o saldo devedor, reduzindo as parcelas futuras.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.

A revisional não suspende a dívida por si só

Uma das dúvidas mais comuns de quem pensa em revisar o contrato é se pode parar de pagar enquanto discute os juros. A resposta do STJ é direta: a simples propositura da ação de revisão de contrato não inibe a caracterização da mora do autor (Súmula 380 e Tema 29). Em outras palavras, entrar com a ação não transforma o atraso em atraso permitido. Quem deixa de pagar continua sujeito às consequências da mora, inclusive à negativação e, no financiamento de veículo, à busca e apreensão.

O valor incontroverso continua a ser pago

O Código de Processo Civil tem regra específica para isso. Nas ações que tenham por objeto a revisão de obrigação decorrente de empréstimo, de financiamento ou de alienação de bens, o autor tem de discriminar na petição inicial as obrigações contratuais que pretende controverter e quantificar o valor incontroverso do débito, sob pena de inépcia (artigo 330, § 2º). E esse valor incontroverso deve continuar a ser pago no tempo e modo contratados (artigo 330, § 3º). Por isso o cálculo prévio não é um detalhe: ele define quanto continua sendo pago durante o processo.

Esse cuidado protege o próprio cliente. Uma petição que não discrimina o que se discute e não quantifica o incontroverso pode ser rejeitada logo no início. E quem continua pagando o valor incontroverso demonstra boa-fé, afasta parte dos efeitos da mora e preserva a posição no processo. O depósito ou o pagamento desse valor costuma ser acompanhado de perto durante toda a ação.

Quando a abusividade afasta a mora

  • O reconhecimento da abusividade nos encargos exigidos no período da normalidade contratual, como juros remuneratórios e capitalização, descaracteriza a mora (Tema 28 do STJ).
  • Já a abusividade de encargos acessórios do contrato, como tarifas e seguros, não descaracteriza a mora (Tema 972 do STJ).
  • Na prática, só a discussão dos encargos principais tem efeito sobre a mora, e ainda assim depende de a abusividade ser reconhecida.
  • Por isso, a estratégia de não pagar à espera da sentença é arriscada e raramente é a recomendada.

E a negativação durante o processo

O STJ também fixou os requisitos para impedir ou retirar a inscrição em cadastro de inadimplentes durante a revisional. O pedido de tutela só é deferido se, cumulativamente, a ação questionar a dívida total ou parcialmente, houver jurisprudência consolidada do STF ou do STJ que dê aparência de bom direito à contestação, e houver depósito da parcela incontroversa ou prestação de caução fixada pelo juiz. Caracterizada a mora, a inscrição é considerada correta (Temas 31, 32 e 33 do STJ). Sem esses três elementos, o nome pode continuar negativado enquanto o processo corre.

Na prática, a retirada do nome do cadastro durante a revisional depende de um caso bem montado: cálculo que mostra a abusividade dos encargos principais, jurisprudência consolidada sobre o ponto discutido e o depósito do que é incontroverso. Quando esses três elementos estão presentes, o pedido de tutela tem fundamento. Quando falta algum, é preciso saber disso antes, para não contar com uma proteção que não virá.

O cuidado redobrado no financiamento de veículo

No financiamento com alienação fiduciária, a mora autoriza o banco a pedir a busca e apreensão do veículo, e a mora pode ser comprovada por carta registrada com aviso de recebimento (Decreto-Lei 911/1969, artigos 2º, § 2º, e 3º). Discutir os juros numa revisional não impede essa medida se as parcelas deixarem de ser pagas. Quem tem financiamento de veículo e pensa em revisar o contrato precisa planejar o pagamento do valor incontroverso antes de entrar com a ação. Se a busca e apreensão já chegou, veja defesa em busca e apreensão de veículo.

Para quem já está com parcelas em atraso, a revisão não é o primeiro passo, e sim a regularização ou a negociação, com o cálculo do saldo real em mãos. A discussão sobre os juros pode vir junto, mas não substitui o pagamento. Em financiamento de veículo, a combinação de atraso e revisional sem depósito é exatamente o cenário em que a busca e apreensão acontece.

Como planejamos o pagamento durante a ação

  • Calcular a parcela revisada, sem os encargos questionados, que corresponde ao valor incontroverso.
  • Avaliar se cabe o depósito judicial ou o pagamento direto ao banco.
  • Verificar se a jurisprudência sobre o encargo discutido está consolidada, o que influencia o pedido de tutela.
  • Registrar cada pagamento, para que não haja dúvida sobre a mora no futuro.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.
Os contratos que mais chegam ao escritório

Na região de Tupã, os contratos que mais motivam pedido de revisão são o financiamento de veículo, o empréstimo pessoal e o crédito com desconto em folha ou no benefício. Em comum, todos chegam com a mesma queixa: a parcela que parecia caber no orçamento, mas que, somada ao longo do contrato, revela um custo muito maior do que o esperado. Antes de falar em ação, o trabalho é transformar essa impressão em número.

Quem procura um advogado para revisão de contrato bancário e juros abusivos em Tupã costuma chegar com a parcela já paga há anos e a sensação de que a dívida não diminui. Em financiamentos longos, isso é esperado no início, porque a maior parte da parcela é juro. Mas a sensação também pode indicar juros fora do padrão, capitalização não informada ou encargos embutidos, e só o cálculo separa uma coisa da outra.

Os documentos que permitem o cálculo

  • O contrato ou a cédula de crédito bancário, com a taxa mensal, a taxa anual e o custo efetivo total.
  • O carnê, os boletos ou o extrato das parcelas pagas.
  • A proposta ou a simulação feita na loja ou na agência, se você guardou.
  • O Registrato do Banco Central, relatório gratuito com os empréstimos e financiamentos em seu nome, acessível pelo gov.br.
  • Comprovantes de seguros, assistências e tarifas cobrados junto com o crédito.

Se o banco não entrega o contrato

Não é raro o cliente não ter cópia do contrato, especialmente quando a contratação foi feita pelo celular ou na loja de veículos. O consumidor tem direito à informação adequada e clara sobre o serviço contratado (Código de Defesa do Consumidor, artigo 6º, inciso III), e os contratos não obrigam o consumidor se não lhe foi dada a oportunidade de conhecer previamente o seu conteúdo (artigo 46). O pedido de cópia deve ser feito por escrito, com protocolo. Se o banco não apresentar o contrato e não for possível comprovar a taxa contratada, aplica-se a taxa média de mercado da mesma espécie de operação, salvo se a cobrada for mais vantajosa para o devedor (Súmula 530 do STJ).

Em contratos feitos pelo celular, a cópia normalmente pode ser obtida no próprio aplicativo ou pelo atendimento digital do banco, e o pedido por escrito resolve na maioria dos casos. Na loja de veículos, a cédula de crédito costuma ser assinada junto com vários outros documentos, e o cliente sai sem cópia. Nesses casos, o pedido ao banco financiador, com protocolo, é o caminho.

Itens do financiamento de veículo que merecem atenção

  • O seguro prestamista ou outro seguro incluído sem escolha do cliente (Tema 972 do STJ).
  • A tarifa de registro do pré-gravame, que o STJ considerou abusiva de ressarcir nos contratos celebrados a partir de 25/2/2011 (Tema 972).
  • A tarifa de cadastro, admitida no início do relacionamento nos contratos posteriores a 30/4/2008 (Súmula 566).
  • A taxa de juros comparada à média do Banco Central para financiamento de veículos no mês da contratação.
  • A forma de capitalização e a sua previsão expressa no contrato (Súmulas 539 e 541).

A tarifa de avaliação do bem, a de registro do contrato e outras cobranças de serviços de terceiros também aparecem nos financiamentos de veículo. A análise verifica se cada tarifa tem previsão no contrato, se o serviço foi efetivamente prestado e se o valor não é excessivo. Cobranças sem serviço correspondente podem ser devolvidas, e a revisão as considera junto com os juros.

O valor da causa e o que ele significa

Uma pergunta frequente é qual o valor da causa numa ação revisional. O Código de Processo Civil diz que, na ação que tiver por objeto a modificação de um ato jurídico, o valor da causa é o valor do ato ou o de sua parte controvertida (artigo 292, inciso II). Na prática, ele costuma corresponder à diferença discutida, e não ao valor total do financiamento. O cálculo prévio, portanto, também define esse ponto.

O valor da causa também influencia o caminho processual. Causas de menor complexidade, com valor de até quarenta salários mínimos, podem tramitar no Juizado Especial Cível (Lei 9.099/1995, artigo 3º, inciso I), mas revisões que dependem de perícia contábil complexa costumam seguir para a Justiça comum. A escolha é feita com base no cálculo e na prova necessária.

Como funciona o atendimento em Tupã

Os documentos podem ser enviados pelo WhatsApp ou entregues no escritório da Rua Iporans, 1023, no Centro de Tupã, de segunda a sexta, das 8h às 18h. Com eles, fazemos a leitura do contrato e o cálculo comparativo, e só então dizemos se a revisão faz sentido. O atendimento vale também para quem mora em Bastos, Pompéia, Herculândia, Iacri, Rinópolis, Parapuã, Queiroz, Arco-Íris e Marília, presencialmente ou à distância.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.
Áreas de atuação

Outras situações em Direito Digital, Bancário e do Consumidor

As situações mais comuns de cada área têm página própria. Se o seu caso for outro, atendemos a área inteira: conte a situação no WhatsApp, de Tupã ou de qualquer cidade do estado de São Paulo.