Balança da Justiça entre cadeados e uma rede digital: Empréstimo consignado não autorizado, Chiaradia & Sapag Advogados Associados, Tupã/SP
Direito Bancário · Centro de Tupã

Advogado para empréstimo consignado não autorizado em Tupã SP

Para o aposentado ou pensionista do INSS que encontrou no extrato um desconto de empréstimo ou de cartão que não contratou. Presencial no Centro de Tupã e online para todo o estado de São Paulo.

Atendimento online em SP e Presencial em Tupã

Situações

Quando aparece no benefício um desconto que você não autorizou

Desconto que apareceu no extrato

O valor do benefício caiu e o extrato mostra um empréstimo consignado que você não fez.

Dinheiro que caiu na conta sem pedido

Um valor foi depositado sem você pedir, e logo depois começaram os descontos.

Cartão consignado que você não pediu

Desconto de cartão de crédito consignado, a chamada reserva de margem, que você não sabia ter contratado.

Contratação por telefone

O banco diz que a contratação foi feita por ligação ou aplicativo, e você não reconhece o atendimento.

Assinatura que não é sua

O banco apresenta um contrato com assinatura ou selfie que você não reconhece.

Desconto de associação

Mensalidade de associação ou sindicato descontada do benefício sem você ter autorizado.

O que a lei prevê

O que a lei prevê quando o consignado não foi autorizado

O desconto no benefício do INSS depende de autorização do próprio aposentado ou pensionista. Sem ela, o desconto não tem base, e a lei dá caminhos para suspender e para reaver o que foi descontado. O tema faz parte do trabalho do escritório com problemas com banco e financeira.

I

Autorização do titular

A Lei 10.820/2003 permite o desconto de empréstimos no benefício do INSS quando o próprio titular autoriza (artigo 6º).

II

Serviço sem pedido

O Código de Defesa do Consumidor proíbe fornecer serviço sem solicitação prévia (artigo 39, inciso III). O que fazer com o valor depositado depende do caso, por isso não convém gastá-lo antes da análise.

III

Quem prova a assinatura

Se você contesta a assinatura do contrato apresentado pelo banco, cabe ao banco provar que ela é autêntica (Tema 1061 do STJ).

IV

Devolução em dobro

Quem paga quantia indevida tem direito à devolução em dobro do que pagou em excesso, salvo engano justificável (CDC, artigo 42, parágrafo único).

Mesa de escritório de advocacia com celular aberto numa conversa, extrato e contrato sendo revisados à caneta

Como funciona

Como trabalhamos no consignado não autorizado

  1. Extrato do benefício

    Conferimos o extrato de empréstimos do Meu INSS: banco, número do contrato, valor e data de início de cada desconto.

  2. Reclamação no INSS e no banco

    Reclamação pelo Meu INSS ou pela central 135, pedido da cópia do contrato ao banco e reclamação no consumidor.gov.br.

  3. Valor depositado

    Se houve depósito, orientamos a não usar o dinheiro antes da análise e a registrar o que entrou e quando.

  4. Ação, se preciso

    Se o desconto continuar, a ação pode pedir a suspensão, a declaração de que o contrato não existe, a devolução dos valores e a reparação.

Os sócios

Quem conduz os casos de consignado não autorizado

Os casos de consignado não autorizado são conduzidos pelos dois sócios. Guilherme Gandolfo Chiaradia escreve a coluna “Viralizza seus direitos”, de Tupã, onde já tratou dos descontos indevidos no benefício do INSS.

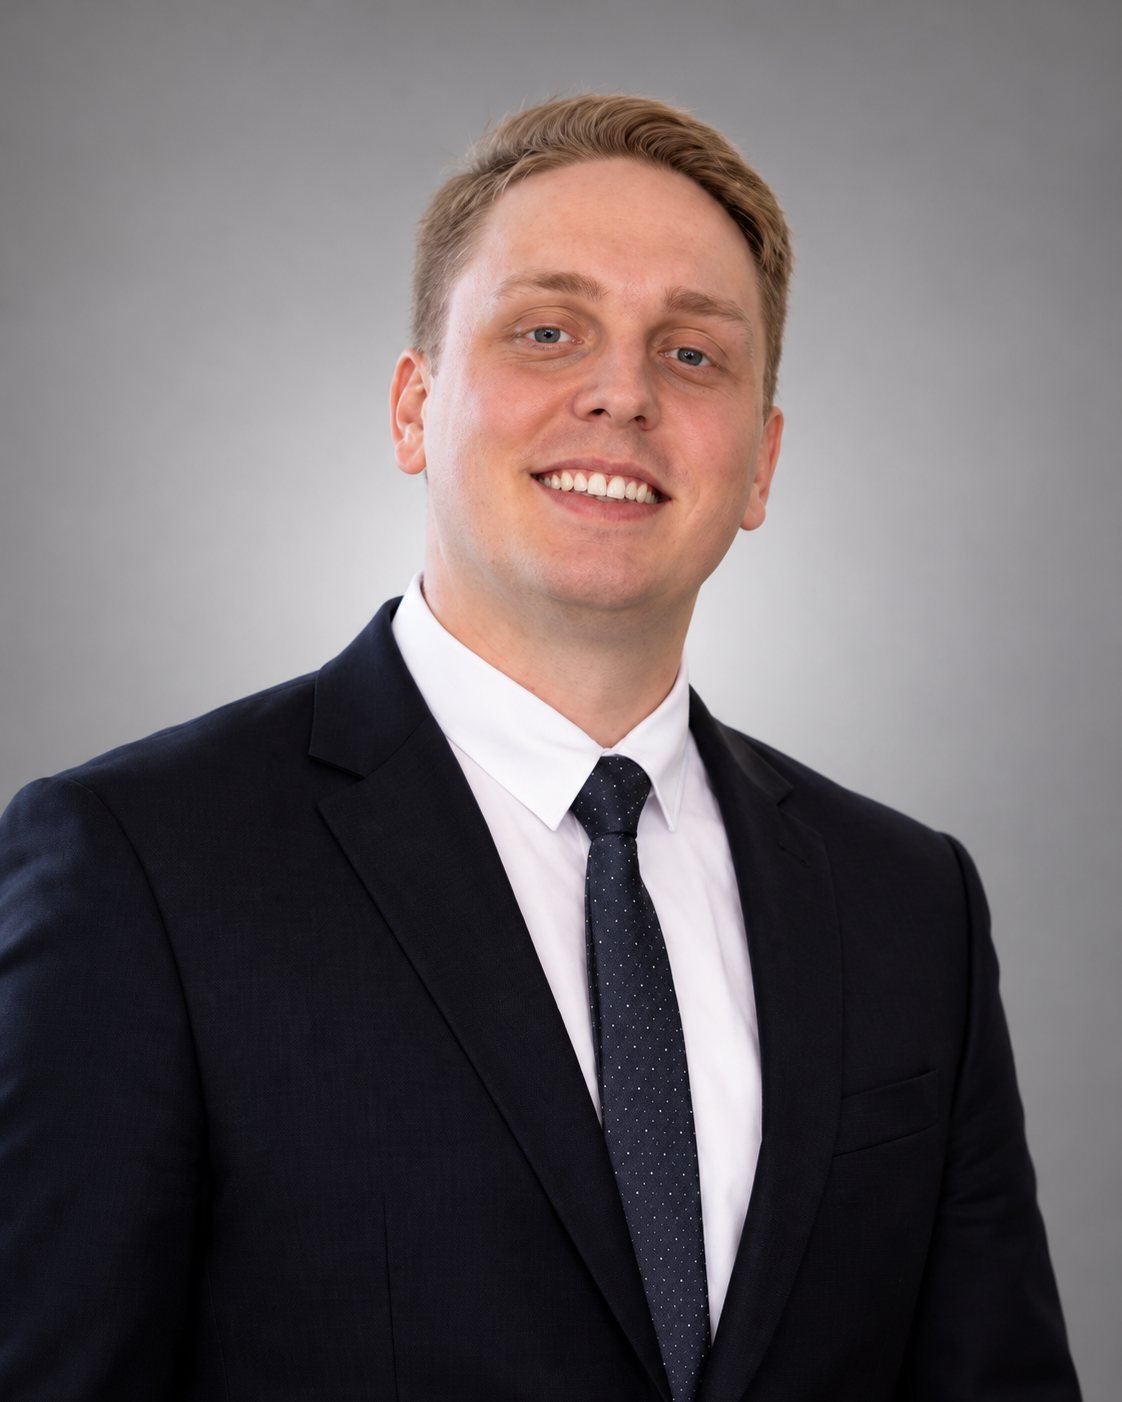
Guilherme Gandolfo Chiaradia, advogado e sócio do Chiaradia & Sapag Advogados Associados em Tupã
Guilherme Gandolfo ChiaradiaAdvogado · Sócio · OAB/SP 490.228
  • Graduado pela Universidade Federal de Mato Grosso do Sul
  • Pós-graduado em Direito Cível pela ESA-OAB/SP
  • Membro da Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã
  • Membro da Comissão de Direito do Agronegócio da OAB/SP, Subseção de Tupã
  • Autor da coluna “Viralizza seus direitos”, do portal Viralizza Notícias, de Tupã: leia o texto sobre descontos indevidos no benefício do INSS
Adib Miguel Sapag Junior, advogado e sócio do Chiaradia & Sapag Advogados Associados em Tupã
Adib Miguel Sapag JuniorAdvogado · Sócio · OAB/SP 376.510
  • Graduado pela Faculdade de Direito da Alta Paulista
  • Pós-graduado em Processo Civil pelo Damásio Educacional
  • Vice-Presidente da Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã
Quem responde no WhatsApp é o advogado que vai conduzir o caso.

Onde atendemos

Consignado não autorizado: atendimento no Centro de Tupã

O escritório fica na Rua Iporans, 1023, no Centro de Tupã, e atende de segunda a sexta, das 8h às 18h. Quem é aposentado e prefere conversar pessoalmente é recebido no escritório, com horário combinado pelo WhatsApp; quem não pode se deslocar manda o extrato do benefício por lá, de Tupã ou de qualquer cidade do estado de São Paulo. Guilherme Gandolfo Chiaradia escreve a coluna “Viralizza seus direitos”, do portal Viralizza Notícias, de Tupã, onde já tratou dos descontos indevidos no benefício do INSS. Os dois sócios integram a Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã, da qual Adib Miguel Sapag Junior é vice-presidente.

Chiaradia & Sapag Advogados Associados

Rua Iporans, 1023, Centro

Tupã/SP, CEP 17600-420. Segunda a sexta, das 8h às 18h. WhatsApp +55 (14) 99777-5558.

Também atendemos Bastos, Pompéia, Herculândia, Iacri, Rinópolis, Parapuã, Queiroz, Arco-Íris e Marília, no escritório ou online. Para o restante do estado de São Paulo, o atendimento é online.

Combinar um horário Traçar rota no Google Maps

Dúvidas

Perguntas sobre consignado não autorizado

A sua dúvida não está aqui?Conte o que aconteceu no WhatsApp.

Reclame no INSS, pelo Meu INSS ou pela central 135, e peça ao banco a cópia do contrato, guardando os protocolos. Registre também a reclamação no consumidor.gov.br. Se houve depósito na sua conta, não use o dinheiro antes da análise. Se o desconto continuar, cabe a ação para suspendê-lo e reaver os valores, com devolução em dobro do indevido, salvo engano justificável (Código de Defesa do Consumidor, artigo 42, parágrafo único).

Você não precisa provar o que não fez. Se você contesta a assinatura do contrato apresentado pelo banco, cabe ao banco provar que ela é autêntica (Tema 1061 do STJ). Ajuda reunir o extrato de empréstimos do Meu INSS, o extrato bancário do mês do depósito, se houve, e os protocolos das reclamações no INSS e no banco.

Pelo Meu INSS, no site ou no aplicativo, ou pela central 135. Guarde o número do protocolo. O Meu INSS também permite consultar o extrato de empréstimos e pedir o bloqueio do benefício para novos consignados.

Não é recomendável usar antes da análise. O Código de Defesa do Consumidor proíbe fornecer serviço sem solicitação prévia (artigo 39, inciso III), mas o destino do valor depositado, seja a devolução, o depósito em juízo ou o desconto no que o banco deve, depende do caso.

O Código de Defesa do Consumidor prevê a devolução em dobro do que foi pago em excesso, salvo engano justificável (artigo 42, parágrafo único). Desconto feito sem contrato válido costuma entrar nessa discussão. Veja cobrança indevida e devolução em dobro.

É um cartão de crédito com desconto mínimo direto no benefício, por meio de uma reserva de margem. Muitos aposentados descobrem o desconto sem saber que tinham contratado um cartão. Valem os mesmos passos: extrato, reclamação no INSS, cópia do contrato e, se for o caso, ação.

Com o extrato do benefício, os protocolos e a cópia do contrato, ou a recusa do banco em entregá-la. A ação pode pedir a suspensão do desconto com tutela de urgência (Código de Processo Civil, artigo 300), a declaração de que o contrato não existe, a devolução dos valores e a reparação do dano.

Entra no mesmo raciocínio: desconto no benefício sem autorização do titular. A reclamação pode ser feita pelo Meu INSS, e o caminho judicial é parecido, contra a entidade que recebeu os valores.

Você não precisa provar o que não fez

Quem descobre um consignado que não contratou costuma se perguntar como vai provar que não assinou nada. A resposta do STJ inverte essa preocupação. No Tema 1061, julgado em rito de recursos repetitivos, o Tribunal firmou que, na hipótese em que o consumidor impugnar a autenticidade da assinatura constante em contrato bancário juntado ao processo pela instituição financeira, caberá a ela o ônus de provar a autenticidade (Código de Processo Civil, artigos 6º, 369 e 429, inciso II). O artigo 429, inciso II, do Código de Processo Civil diz exatamente isso: o ônus da prova, em caso de impugnação da autenticidade, é da parte que produziu o documento.

Na prática, isso significa que quem nega a contratação não precisa fazer prova negativa, que seria impossível. Basta contestar a assinatura de forma clara, e o banco é que precisa demonstrar, por perícia ou por outros meios de prova, que o contrato foi assinado por você. Se não conseguir, o contrato não se sustenta. Essa tese vale para todos os processos no país, porque foi fixada em rito de recursos repetitivos.

Contrato em papel, contrato digital e contratação por telefone

  • Contrato em papel com assinatura que você não reconhece: a perícia grafotécnica costuma ser o meio de prova, e o custo do ônus é do banco.
  • Contrato digital com selfie, biometria ou assinatura eletrônica: o banco precisa demonstrar como a contratação foi feita, de que aparelho, com que dados e em que momento.
  • Contratação por telefone: o banco precisa apresentar a gravação e os dados da ligação.
  • Contrato que o banco não apresenta: sem o documento, não há o que periciar, e a falta pesa contra quem deveria tê-lo.
  • Em todos os casos, a inversão do ônus da prova a favor do consumidor também pode ser determinada quando a alegação é verossímil ou ele é hipossuficiente (Código de Defesa do Consumidor, artigo 6º, inciso VIII).

Na contratação digital, os elementos que o banco costuma apresentar são a selfie, a geolocalização, o endereço de IP, o modelo do aparelho e o registro de aceite. Cada um pode ser analisado: uma selfie tirada em outra situação, uma localização distante da sua cidade, um aparelho que você nunca usou ou um horário em que você estava em outro lugar enfraquecem a versão do banco. Por isso, a cópia de todos esses elementos é pedida logo no início.

O dinheiro que caiu na conta sem pedido

Muitas vezes o valor do empréstimo é depositado na conta do aposentado, que não pediu nada. O Código de Defesa do Consumidor proíbe enviar ou entregar ao consumidor, sem solicitação prévia, qualquer produto, ou fornecer qualquer serviço (artigo 39, inciso III), e diz que o serviço prestado nessas condições se equipara a amostra grátis, sem obrigação de pagamento (artigo 39, parágrafo único). Mesmo assim, o destino do valor depositado precisa ser tratado com cuidado, seja pela devolução, pelo depósito em juízo ou pela compensação com o que o banco descontou. Gastar o dinheiro sem orientação pode complicar a discussão.

O que reunir para a análise

  • O extrato de empréstimos do Meu INSS, que mostra banco, número do contrato, data de inclusão, valor e parcelas.
  • O extrato da conta bancária do mês em que o valor foi depositado, se houve depósito.
  • Os protocolos de reclamação no banco e no INSS.
  • Documentos pessoais e um comprovante de que você não estava no local da contratação, quando houver.
  • Qualquer contato recebido antes do desconto: ligação oferecendo crédito, mensagem pedindo foto ou documento.

Quando o banco junta um contrato, vale conferir detalhes simples: se o endereço é o seu, se o telefone de contato é o seu, se o número da conta para depósito é de uma conta sua, se a assinatura e a letra se parecem com as suas. Divergências nesses pontos são frequentes nos contratos fraudulentos e ajudam a sustentar a impugnação, além de orientar a perícia.

O que a ação pode pedir

Como advogados para empréstimo consignado não autorizado em Tupã, organizamos o pedido em torno de quatro pontos. Primeiro, a suspensão imediata dos descontos, com tutela de urgência quando há probabilidade do direito e perigo de dano (Código de Processo Civil, artigo 300), porque cada mês descontado reduz a renda de quem depende do benefício. Segundo, a declaração de que o contrato não existe. Terceiro, a devolução do que foi descontado, em dobro quando não há engano justificável (Código de Defesa do Consumidor, artigo 42, parágrafo único). Quarto, a reparação do dano, conforme as circunstâncias. A prova da assinatura é feita no processo, e o ônus é do banco.

Quando a contratação foi feita por golpe

Há casos em que o aposentado foi induzido a fornecer foto, documentos ou código a um golpista que se passou por funcionário do banco ou do INSS. Aqui a análise é mais fina, porque a pessoa participou de alguma etapa. Ainda assim, a responsabilidade do banco por fraudes de terceiros ligadas às operações bancárias pode ser discutida (Súmula 479 do STJ), especialmente quando a operação destoava do perfil do cliente. O INSS informa que não envia links por WhatsApp, SMS ou e-mail e nunca pede senha ou código.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.

O que são esses cartões

Além do empréstimo consignado comum, existem dois cartões cujo pagamento é descontado direto do benefício do INSS: o cartão de crédito consignado e o cartão consignado de benefício. No extrato, eles costumam aparecer com as siglas RMC (reserva de margem consignável) e RCC (reserva de cartão consignado). A queixa típica é a do aposentado que achou ter contratado um empréstimo comum e, anos depois, descobre um desconto mínimo mensal que não reduz a dívida, porque o valor recebido foi tratado como saque no cartão.

O problema é agravado pela forma de cobrança. No cartão consignado, o desconto mensal no benefício costuma corresponder apenas ao valor mínimo da fatura, e o restante do saldo segue financiado com juros de cartão. Assim, mesmo com anos de desconto, o saldo pode continuar alto. Muitas pessoas só percebem quando pedem um extrato completo e veem que a dívida praticamente não diminuiu.

Os limites de desconto no benefício

A Lei 10.820/2003 permite que aposentados e pensionistas do Regime Geral autorizem o INSS a descontar do benefício valores de empréstimos, financiamentos, cartões e arrendamentos (artigo 6º). Os descontos não podem ultrapassar 45% do valor do benefício, dos quais 35% são destinados exclusivamente a empréstimos, financiamentos e arrendamentos, 5% exclusivamente ao cartão de crédito consignado e 5% exclusivamente ao cartão consignado de benefício (artigo 6º, § 5º). Ou seja, cada cartão tem a sua margem separada, e o desconto de um não pode invadir a margem do outro.

Quando o desconto do cartão pode ser questionado

  • Quando você não pediu cartão nenhum e a margem foi reservada sem a sua autorização.
  • Quando você pediu um empréstimo comum e recebeu, sem explicação clara, um saque no cartão consignado.
  • Quando o contrato não informa de forma clara a taxa de juros, o custo efetivo total e a forma de quitação (Código de Defesa do Consumidor, artigo 6º, inciso III).
  • Quando o cartão nunca foi desbloqueado nem usado para compras e o único movimento é o saque inicial.
  • Quando os descontos somados ultrapassam os limites do artigo 6º, § 5º, da Lei 10.820/2003.

Também é comum o cartão nunca ter chegado à casa do aposentado, ou ter chegado e nunca ter sido desbloqueado. Quando a única operação registrada é um saque feito no momento da contratação, creditado na conta do beneficiário como se fosse um empréstimo, há um indício forte de que a pessoa acreditava estar contratando um empréstimo comum. Esse padrão é analisado com atenção.

O dever de informação e o contrato que não obriga

O ponto central nesses casos costuma ser a informação. O consumidor tem direito à informação adequada e clara sobre o serviço (Código de Defesa do Consumidor, artigo 6º, inciso III), e os contratos não obrigam o consumidor se não lhe foi dada a oportunidade de conhecer previamente o seu conteúdo, ou se foram redigidos de modo a dificultar a compreensão do seu sentido e alcance (artigo 46). Quando a modalidade de cartão foi apresentada como se fosse empréstimo comum, a discussão pode levar à conversão do contrato, à revisão dos encargos ou à declaração de que a contratação não vale, conforme a prova do caso.

Como a análise é feita

  • Conferir no extrato do Meu INSS se há reserva de margem para cartão e desde quando.
  • Pedir ao banco a cópia do contrato, das faturas e do comprovante de entrega do cartão.
  • Comparar o total descontado com o valor efetivamente recebido.
  • Verificar se houve compras com o cartão ou apenas o saque inicial.
  • Calcular quanto falta, pela forma de cobrança do banco, e quanto já teria sido pago num empréstimo comum.

Com esses dados, é possível comparar dois cenários: o que foi efetivamente pago no cartão e o que teria sido pago num empréstimo consignado comum, com as taxas médias da época. A diferença mostra o prejuízo e orienta o pedido, seja de devolução, de conversão do contrato ou de declaração de que ele não vale. Sem o cálculo, a discussão fica abstrata.

Quem prova o quê

Se a assinatura do contrato é contestada, o ônus de provar a autenticidade é do banco (Tema 1061 do STJ). Se a assinatura é reconhecida, mas a modalidade não foi explicada, a discussão passa a ser a qualidade da informação. Em ambos os casos, a devolução do que foi pago indevidamente segue o artigo 42, parágrafo único, do Código de Defesa do Consumidor. Quem precisa entender primeiro o que aparece no extrato pode começar pelo consignado não autorizado e pela via administrativa no INSS.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.
Quem mais é atingido na região

Tupã e os municípios da Alta Paulista têm uma parcela grande de aposentados e pensionistas, e é justamente esse público o alvo do consignado não autorizado. O desconto aparece no extrato do benefício, muitas vezes de um banco com o qual a pessoa nunca teve conta, e se repete todo mês. Quem atende esses casos sabe que o tempo pesa: cada mês sem providência é mais um desconto numa renda que, em geral, já está toda comprometida com o essencial.

Passo 1: conferir no Meu INSS

  • Acesse o Meu INSS, pelo site ou aplicativo, com a conta gov.br, e emita o extrato de empréstimos.
  • Anote o nome do banco, o número do contrato, a data de inclusão, o valor e o número de parcelas.
  • Se não tiver acesso à internet, a Central 135 do INSS atende por telefone.
  • Peça o bloqueio do benefício para novos empréstimos, serviço gratuito disponível no Meu INSS e na Central 135. O desbloqueio, se um dia você quiser contratar, exige reconhecimento facial ou outro meio de confirmação.

O extrato de empréstimos traz informações que ajudam a identificar fraudes: a data de inclusão do contrato, que pode coincidir com um contato suspeito recebido dias antes; o banco, que pode ser uma instituição com a qual você nunca teve relação; e o número de parcelas, às vezes contratado no prazo máximo para tornar o desconto menor e menos perceptível. Guarde esse extrato em PDF e em papel.

Passo 2: reclamar no banco e registrar a contestação

Com os dados do contrato em mãos, faça a reclamação no banco que lançou o desconto, pelo SAC e depois pela ouvidoria, e anote os protocolos. Peça por escrito a cópia do contrato e dos documentos usados na contratação. Em paralelo, a reclamação no Banco Central e no consumidor.gov.br reforça o registro. Quem prefere atendimento presencial em Tupã pode procurar o Procon municipal, que fica na Rua Guaianazes, 70, no Centro, segundo o cadastro do Procon-SP. Esses protocolos mostram, depois, desde quando o banco sabe do problema.

A cópia do contrato é especialmente importante. Com ela, é possível verificar se a assinatura é sua, se os dados estão corretos e se a contratação foi feita por meio digital, com selfie ou biometria. Se o banco se recusar a entregar o contrato, essa recusa também é registrada e pesa depois. O consumidor tem direito à informação adequada e clara sobre o serviço (Código de Defesa do Consumidor, artigo 6º, inciso III).

Passo 3: cuidado com quem oferece ajuda

Quem está com desconto indevido vira alvo de um segundo golpe: o contato de alguém que promete cancelar o consignado em troca de um pagamento ou pede foto e documentos para "resolver". O INSS informa que não envia links por WhatsApp, SMS ou e-mail e nunca solicita senha ou código de acesso. A conferência deve ser feita sempre pelos canais oficiais do INSS e do banco, e a orientação jurídica, com advogado inscrito na OAB.

Passo 4: a ação judicial

Se o banco não cancela o contrato nem devolve o que descontou, a ação pode pedir a suspensão dos descontos com tutela de urgência (Código de Processo Civil, artigo 300), a declaração de inexistência do contrato, a devolução do que foi descontado, em dobro quando não há engano justificável (Código de Defesa do Consumidor, artigo 42, parágrafo único), e a reparação do dano. A contratação sem pedido também esbarra na proibição de fornecer serviço sem solicitação prévia (artigo 39, inciso III), e, se a assinatura for contestada, cabe ao banco provar que ela é autêntica (Tema 1061 do STJ).

A ação pode ser proposta mesmo que o desconto já tenha parado, para reaver o que foi descontado e discutir a reparação. E, se o valor do empréstimo foi depositado na sua conta, a forma de tratar esse dinheiro é decidida no próprio processo, com a compensação ou o depósito em juízo, para que você não seja acusado de ter se beneficiado do contrato que contesta.

Como o escritório atende aposentados da região

Atendemos aposentados e pensionistas de Tupã, Bastos, Pompéia, Herculândia, Iacri, Rinópolis, Parapuã, Queiroz, Arco-Íris e Marília no escritório da Rua Iporans, 1023, no Centro de Tupã, de segunda a sexta, das 8h às 18h. Quem não pode se deslocar pode enviar o extrato do Meu INSS e os documentos pelo WhatsApp, e familiares podem acompanhar a conversa. Os dois sócios integram a Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã, e conduzem pessoalmente os casos.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.
Áreas de atuação

Outras situações em Direito Digital, Bancário e do Consumidor

As situações mais comuns de cada área têm página própria. Se o seu caso for outro, atendemos a área inteira: conte a situação no WhatsApp, de Tupã ou de qualquer cidade do estado de São Paulo.