Balança da Justiça entre cadeados e uma rede digital: Negativação indevida, Chiaradia & Sapag Advogados Associados, Tupã/SP
Direito do Consumidor · Centro de Tupã

Advogado para negativação indevida em Tupã SP

Para quem descobriu o nome negativado por dívida que não existe, que já foi paga ou que nunca foi avisada. Presencial no Centro de Tupã e online para todo o estado de São Paulo.

Atendimento online em SP e Presencial em Tupã

Situações

Quando o seu nome é negativado sem motivo

Dívida que você não reconhece

O cadastro mostra uma dívida com uma empresa com a qual você nunca teve contrato.

Dívida já paga

Você pagou, tem o comprovante, e o nome continua no cadastro de inadimplentes.

Negativação sem aviso

Você só descobriu na hora de fazer uma compra, sem ter recebido nenhuma carta antes.

Dívida aberta por golpista

Alguém usou os seus dados para abrir conta, linha ou crediário, e a dívida caiu no seu nome.

Crédito negado no comércio

A compra parcelada ou o financiamento foram recusados por causa de uma negativação que não deveria existir.

Dívida antiga demais

A negativação passou de cinco anos e continua aparecendo nas consultas.

O que a lei prevê

O que a lei prevê sobre negativação indevida

O cadastro de inadimplentes tem regras: precisa ser verdadeiro, ter aviso prévio por escrito e respeitar limite de tempo. Quando uma delas falha, cabe pedir a retirada do nome e, conforme o caso, a reparação. A negativação indevida é uma das situações atendidas em Direito do Consumidor em Tupã.

I

Aviso por escrito

A abertura de cadastro deve ser comunicada por escrito ao consumidor (Código de Defesa do Consumidor, artigo 43, § 2º), e cabe ao órgão do cadastro avisar antes da inclusão (Súmula 359 do STJ).

II

Limite de cinco anos

Os cadastros não podem conter informações negativas referentes a período superior a cinco anos (CDC, artigo 43, § 1º).

III

Correção imediata

Quem encontra inexatidão nos seus dados pode exigir a correção imediata, e o arquivista tem 5 dias úteis para comunicar a alteração (CDC, artigo 43, § 3º).

IV

Negativação anterior

Quem já tinha negativação legítima anterior não recebe indenização por dano moral pela nova, mas mantém o direito ao cancelamento (Súmula 385 do STJ).

Mesa de escritório de advocacia com celular aberto numa conversa, extrato e contrato sendo revisados à caneta

Como funciona

Como trabalhamos na negativação indevida

  1. Consulta ao cadastro

    Conferimos onde o nome está, Serasa, SPC ou Boa Vista, qual é a empresa, o valor e a data da inclusão.

  2. Prova

    Reunimos o que mostra o erro: comprovante de pagamento, ausência de contrato, falta de aviso ou o boletim, em caso de golpe.

  3. Pedido de retirada

    Pedido à empresa e ao cadastro, com protocolo, e reclamação no Procon ou no consumidor.gov.br, quando faz sentido.

  4. Ação, se preciso

    Se o nome não sair, a ação pode pedir a retirada, com tutela de urgência quando cabe, e a reparação do dano.

Os sócios

Quem conduz os casos de negativação indevida

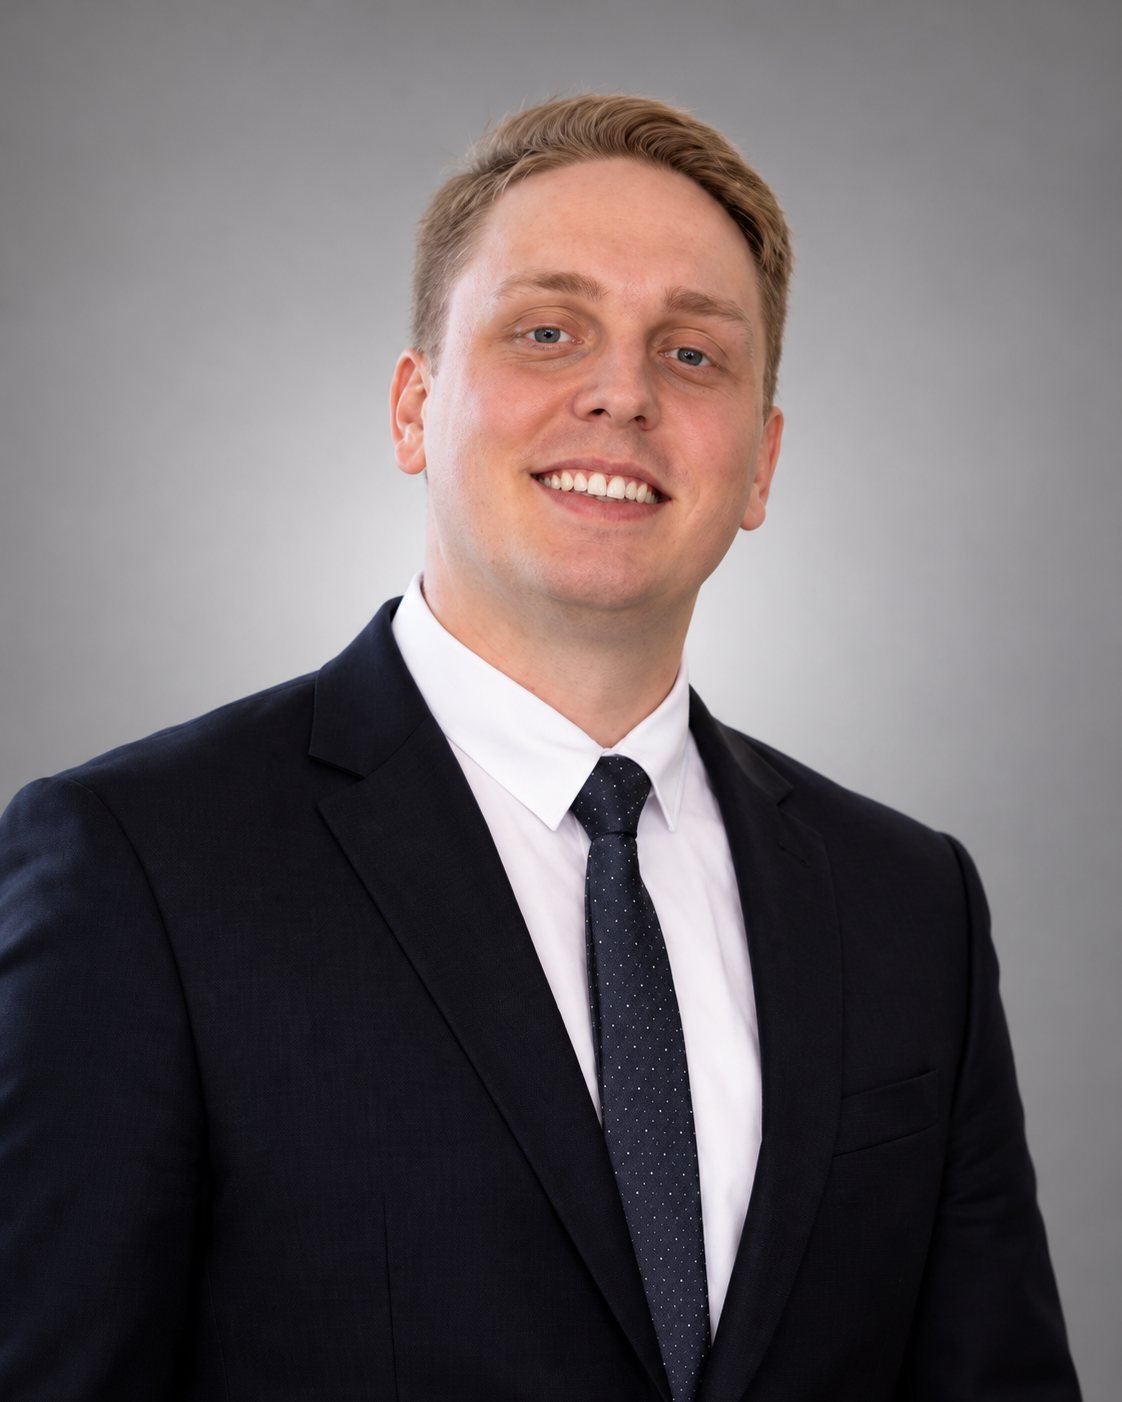
Os casos de negativação indevida são conduzidos pelos dois sócios, que integram a Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã, da qual Adib Miguel Sapag Junior é vice-presidente.

Guilherme Gandolfo Chiaradia, advogado e sócio do Chiaradia & Sapag Advogados Associados em Tupã
Guilherme Gandolfo ChiaradiaAdvogado · Sócio · OAB/SP 490.228
  • Graduado pela Universidade Federal de Mato Grosso do Sul
  • Pós-graduado em Direito Cível pela ESA-OAB/SP
  • Membro da Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã
  • Membro da Comissão de Direito do Agronegócio da OAB/SP, Subseção de Tupã
  • Autor da coluna “Viralizza seus direitos”, do portal Viralizza Notícias, de Tupã: leia o texto sobre descontos indevidos no benefício do INSS
Adib Miguel Sapag Junior, advogado e sócio do Chiaradia & Sapag Advogados Associados em Tupã
Adib Miguel Sapag JuniorAdvogado · Sócio · OAB/SP 376.510
  • Graduado pela Faculdade de Direito da Alta Paulista
  • Pós-graduado em Processo Civil pelo Damásio Educacional
  • Vice-Presidente da Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã
Quem responde no WhatsApp é o advogado que vai conduzir o caso.

Onde atendemos

Negativação indevida: atendimento no Centro de Tupã

O escritório fica na Rua Iporans, 1023, no Centro de Tupã, e atende de segunda a sexta, das 8h às 18h. A conversa começa pelo WhatsApp, e a consulta do cadastro e os comprovantes podem ser enviados por lá, de Tupã ou de qualquer cidade do estado de São Paulo. Quem prefere conversar pessoalmente é recebido no escritório, com horário combinado pelo WhatsApp, inclusive quem vem dos municípios da região. Guilherme Gandolfo Chiaradia e Adib Miguel Sapag Junior integram a Comissão de Direito do Consumidor da OAB/SP, Subseção de Tupã.

Chiaradia & Sapag Advogados Associados

Rua Iporans, 1023, Centro

Tupã/SP, CEP 17600-420. Segunda a sexta, das 8h às 18h. WhatsApp +55 (14) 99777-5558.

Também atendemos Bastos, Pompéia, Herculândia, Iacri, Rinópolis, Parapuã, Queiroz, Arco-Íris e Marília, no escritório ou online. Para o restante do estado de São Paulo, o atendimento é online.

Combinar um horário Traçar rota no Google Maps

Dúvidas

Perguntas sobre negativação indevida

A sua dúvida não está aqui?Conte o que aconteceu no WhatsApp.

Consulte o cadastro para saber qual empresa incluiu o seu nome, o valor e a data. Reúna o que mostra o erro, como o comprovante de pagamento ou a falta de contrato, e peça a retirada à empresa e ao cadastro, guardando o protocolo. Se não resolver, cabe a ação com pedido de retirada, com tutela de urgência quando há perigo de dano (Código de Processo Civil, artigo 300), e de reparação.

Que quem já tinha negativação legítima anterior não recebe indenização por dano moral pela nova negativação indevida, mas mantém o direito ao cancelamento. Por isso, antes de qualquer pedido, conferimos o histórico completo do cadastro.

Não há tabela. A indenização se mede pela extensão do dano (Código Civil, artigo 944), e pesam o tempo em que o nome ficou negativado, as consequências, como crédito negado, e a conduta da empresa. A Súmula 326 do STJ diz que, na ação de dano moral, a condenação em valor menor do que o pedido não implica sucumbência recíproca. Não cabe prometer valor.

Guarde o comprovante e peça à empresa a retirada do registro, com protocolo. Você também pode exigir do cadastro a correção dos dados, e o arquivista deve comunicar a alteração em 5 dias úteis (Código de Defesa do Consumidor, artigo 43, § 3º). Se o nome continuar, cabe a ação.

Não. A abertura de cadastro deve ser comunicada por escrito ao consumidor (Código de Defesa do Consumidor, artigo 43, § 2º), e cabe ao órgão do cadastro fazer o aviso antes da inclusão (Súmula 359 do STJ).

Quem não contratou não deve. Registre boletim de ocorrência, conteste a dívida na empresa e peça a retirada do nome. A falha da empresa ao aceitar um cadastro com os dados de outra pessoa pode ser discutida com base no Código de Defesa do Consumidor (artigo 14). Se os seus dados vazaram, veja vazamento de dados.

Até cinco anos (Código de Defesa do Consumidor, artigo 43, § 1º). E, consumada a prescrição da cobrança, os cadastros não podem fornecer informações que dificultem novo acesso ao crédito (artigo 43, § 5º).

Pelos sites e aplicativos do Serasa, do SPC Brasil e da Boa Vista, com o seu CPF. Para dívidas com bancos, o Registrato, do Banco Central, mostra empréstimos e financiamentos no seu nome. Guarde prints das consultas, com data.

Por que as súmulas importam tanto na negativação

A negativação é regulada por poucos artigos do Código de Defesa do Consumidor e por um conjunto de súmulas do STJ que respondem às dúvidas mais comuns: quem precisa avisar, como o aviso deve ser feito, quando o nome tem de sair do cadastro e quando a negativação gera reparação. Conhecer essas regras ajuda a identificar se a inscrição foi feita do jeito certo e o que pode ser pedido. Abaixo, cada uma delas explicada em linguagem direta.

O aviso antes da inscrição: artigo 43, Súmula 359 e Súmula 404

A abertura de cadastro, ficha ou registro de dados pessoais e de consumo deve ser comunicada por escrito ao consumidor, quando não solicitada por ele (Código de Defesa do Consumidor, artigo 43, § 2º). Cabe ao órgão mantenedor do cadastro de proteção ao crédito fazer essa notificação antes de proceder à inscrição (Súmula 359 do STJ). E é dispensável o aviso de recebimento na carta de comunicação ao consumidor sobre a negativação (Súmula 404 do STJ). Ou seja, o aviso é obrigatório e é do cadastro, mas a carta não precisa ter sido recebida em mãos com assinatura.

Na prática, o aviso prévio tem uma função: dar ao consumidor a chance de pagar, contestar ou corrigir antes que o nome seja publicado no cadastro. Quando a inscrição é feita sem esse aviso, mesmo que a dívida exista, o cadastro descumpriu a regra. A discussão sobre quem deve responder por isso, se o cadastro ou o credor, depende do caso e é analisada com os documentos.

A negativação anterior: Súmula 385

A Súmula 385 do STJ diz que, da anotação irregular em cadastro de proteção ao crédito, não cabe indenização por dano moral quando preexistente legítima inscrição, ressalvado o direito ao cancelamento. Quem já tinha outra negativação legítima no momento da inscrição indevida continua com direito a ver a anotação errada cancelada, mas não recebe indenização por dano moral por ela. Por isso, antes de qualquer pedido, é preciso conferir o histórico completo do cadastro. A súmula não se aplica quando a negativação anterior também é indevida e está sendo discutida.

A súmula também explica por que muitas ações de negativação são julgadas sem indenização. Quem tem várias inscrições ao mesmo tempo precisa, antes de tudo, separar as legítimas das indevidas. Se todas forem indevidas, a súmula não impede a reparação. Se houver uma legítima anterior, o foco passa a ser o cancelamento da indevida e, eventualmente, a reparação de outros danos que não decorram da simples anotação.

A saída do nome depois do pagamento: Súmula 548

Incumbe ao credor a exclusão do registro da dívida em nome do devedor no cadastro de inadimplentes no prazo de cinco dias úteis, a partir do integral e efetivo pagamento do débito (Súmula 548 do STJ). A responsabilidade aqui é do credor, e não do consumidor. Se o nome continua negativado depois desse prazo, a manutenção passa a ser indevida. Em paralelo, o consumidor que encontrar inexatidão nos seus dados pode exigir a correção imediata, e o arquivista tem cinco dias úteis para comunicar a alteração a quem recebeu a informação incorreta (Código de Defesa do Consumidor, artigo 43, § 3º).

O tempo máximo no cadastro

  • Os cadastros não podem conter informações negativas referentes a período superior a cinco anos (Código de Defesa do Consumidor, artigo 43, § 1º).
  • A inscrição pode ser mantida até o prazo máximo de cinco anos, independentemente da prescrição da execução (Súmula 323 do STJ).
  • Consumada a prescrição da cobrança, os sistemas de proteção ao crédito não podem fornecer informações que impeçam ou dificultem novo acesso ao crédito (artigo 43, § 5º).
  • Deixar de corrigir imediatamente informação inexata sobre o consumidor é crime previsto no próprio Código (artigo 73).

Para quem quer limpar o nome, isso significa que uma dívida antiga não pode ficar indefinidamente no cadastro. Passados cinco anos, a informação negativa deve sair, mesmo que a dívida não tenha sido paga. E, consumada a prescrição da cobrança, o cadastro não pode fornecer informação que dificulte o acesso ao crédito. A conferência das datas é parte da análise de qualquer caso.

Como essas regras viram pedido

Como advogados para negativação indevida em Tupã, usamos essas regras como roteiro de análise: houve aviso prévio? A dívida existe e é do cliente? Havia outra negativação legítima? O nome saiu no prazo depois do pagamento? Cada resposta muda o pedido. Se a dívida não existe, pede-se a retirada, a declaração de inexistência e a reparação. Se a dívida existia e foi paga, pede-se a retirada e, conforme o caso, a reparação pela demora. A indenização se mede pela extensão do dano (Código Civil, artigo 944), e não há valor tabelado.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.

Como a fraude chega ao cadastro

Uma parte das negativações indevidas nasce de fraude: alguém usa o seu nome, o seu CPF e, às vezes, documentos falsificados para abrir crediário numa loja, contratar uma linha de celular, abrir conta em banco digital ou fazer compras a prazo. Como ninguém paga, a dívida vai para o cadastro em seu nome. Muitas vezes a vítima só descobre quando tem um crédito recusado ou recebe uma carta de cobrança de uma empresa com a qual nunca teve relação.

O problema costuma ser maior do que uma única dívida. Quando os dados de alguém são usados por golpistas, é comum surgir uma sequência: uma linha de celular, um cartão de loja, uma conta digital, um crediário. Cada empresa negativa por conta própria, e o nome acumula várias anotações. A primeira tarefa é mapear todas, porque deixar uma de fora pode manter o nome sujo.

Quem responde

A empresa que aceita um cadastro feito com os dados de outra pessoa presta um serviço defeituoso, porque não fornece a segurança que o consumidor dele pode esperar, e responde independentemente de culpa pelos danos causados (Código de Defesa do Consumidor, artigo 14 e § 1º). Quando a fraude envolve conta bancária ou operação de crédito, aplica-se também a Súmula 479 do STJ: as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias. A vítima da fraude é consumidora por equiparação, mesmo sem ter contratado nada.

A Súmula 479 do STJ trata das instituições financeiras, mas a lógica de responsabilidade por falha de segurança vale também para lojas, operadoras de telefonia e outras empresas que concedem crédito ou abrem cadastro. Todas são fornecedoras de serviços e respondem pelo defeito do serviço que prestam (Código de Defesa do Consumidor, artigo 14). Aceitar documentos sem conferência mínima, ou abrir conta com dados inconsistentes, é exatamente o tipo de falha que gera responsabilidade.

O que fazer assim que descobrir

  • Consultar os cadastros de inadimplentes e anotar cada inscrição: credor, valor, data e contrato.
  • Emitir o Registrato do Banco Central, relatório gratuito pelo gov.br que mostra empréstimos e financiamentos em seu nome.
  • Registrar o boletim de ocorrência sobre o uso indevido dos seus dados.
  • Contestar por escrito junto à empresa credora, pedindo a cópia do contrato e dos documentos usados na contratação.
  • Guardar a carta de cobrança, o aviso da negativação e a recusa de crédito, se houver.

O boletim de ocorrência é importante mesmo quando não se sabe quem usou os dados. Ele registra oficialmente que você é vítima de fraude, o que sustenta a contestação junto a cada empresa e ajuda a afastar a cobrança. Em São Paulo, o registro de fraude pode ser feito pela Delegacia Eletrônica da Polícia Civil, quando o fato ocorreu no estado.

Se a empresa apresentar um contrato

É comum a empresa responder com um contrato que diz ter sido assinado por você. Se a assinatura não é sua, o STJ firmou que, quando o consumidor impugna a autenticidade da assinatura em contrato bancário juntado pela instituição, é dela o ônus de provar a autenticidade (Tema 1061). Fora do ambiente bancário, o ônus da prova da autenticidade de um documento impugnado é de quem o produziu (Código de Processo Civil, artigo 429, inciso II), e o juiz pode inverter o ônus da prova a favor do consumidor quando a alegação é verossímil ou ele é hipossuficiente (Código de Defesa do Consumidor, artigo 6º, inciso VIII).

Além do contrato, vale pedir os documentos que acompanharam o cadastro: cópia do documento de identidade apresentado, comprovante de endereço, selfie, número de telefone e endereço de e-mail informados. Comparar esses dados com os seus costuma revelar a fraude de imediato: endereço em outra cidade, telefone que não é seu, foto de outra pessoa ou documento com dados alterados.

O que a ação pede

  • A retirada imediata do nome do cadastro, com tutela de urgência quando há probabilidade do direito e perigo de dano (Código de Processo Civil, artigo 300).
  • A declaração de que a dívida e o contrato não existem.
  • O cancelamento de outras contas ou linhas abertas com os mesmos dados.
  • A reparação do dano, que se mede pela extensão do prejuízo (Código Civil, artigo 944).

Em casos de fraude, a reparação considera não apenas a negativação, mas também o transtorno de ter de contestar dívidas que não fez, o tempo perdido e as consequências concretas, como o crédito recusado. Cada empresa responde pelo seu próprio cadastro aceito sem conferência, e o pedido pode ser dirigido a cada uma delas, conforme a prova.

Quando a fraude faz parte de um golpe maior

Muitas vezes a negativação é o último capítulo de um golpe que começou no WhatsApp ou numa transferência por Pix. Nesse caso, a linha do tempo serve para mais de um pedido, e o protocolo de um ajuda a provar o outro. Veja como tratamos o conjunto em golpe do Pix e fraude bancária.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.
O primeiro passo é saber exatamente o que consta

Quem descobre a negativação na hora de abrir um crediário no comércio de Tupã, de financiar um veículo ou de pedir um cartão quase nunca sabe, naquele momento, qual empresa negativou, por qual valor e desde quando. Sem essas informações, não é possível contestar. O consumidor tem direito de acesso às informações existentes em cadastros e registros sobre ele e às suas fontes (Código de Defesa do Consumidor, artigo 43), e impedir ou dificultar esse acesso é crime previsto no próprio Código (artigo 72).

Também é comum descobrir a negativação por uma ligação de cobrança de empresa desconhecida. Nesses casos, não forneça dados pessoais nem confirme informações por telefone. Peça que a cobrança seja enviada por escrito, com a identificação da empresa, o contrato de origem e o valor, e confira por conta própria nos cadastros antes de qualquer pagamento. Golpistas também usam falsas cobranças para obter dados.

Onde consultar

  • Nos próprios birôs de crédito, pelos canais de consulta que cada um oferece ao consumidor.
  • No Registrato do Banco Central, pelo gov.br, que mostra empréstimos e financiamentos em seu nome. O Registrato não é cadastro de inadimplentes, mas revela operações que você não reconhece.
  • Na carta de comunicação que o cadastro deve enviar antes da inscrição (Súmula 359 do STJ).
  • Na própria empresa credora, pedindo por escrito o detalhamento da dívida.

É importante distinguir as duas consultas. O Registrato mostra as operações de crédito registradas no sistema do Banco Central, como empréstimos, financiamentos e cartões, mesmo que estejam em dia. Os cadastros de inadimplentes mostram as dívidas negativadas. Uma conta aberta por golpista pode aparecer no Registrato antes de virar negativação, o que dá a chance de agir antes.

Como contestar

Com a informação em mãos, a contestação é feita por escrito à empresa credora e ao cadastro, pedindo a correção. O consumidor que encontrar inexatidão nos seus dados pode exigir a correção imediata, e o arquivista deve comunicar a alteração em cinco dias úteis (Código de Defesa do Consumidor, artigo 43, § 3º). Se a dívida foi paga, a exclusão é obrigação do credor em cinco dias úteis a partir do pagamento integral (Súmula 548 do STJ). Em Tupã, a reclamação também pode ser levada ao Procon municipal, na Rua Guaianazes, 70, no Centro, segundo o cadastro do Procon-SP, ou ao consumidor.gov.br.

A contestação deve ser objetiva: identificar a inscrição, dizer por que ela é indevida (dívida inexistente, dívida paga, falta de aviso, dados de outra pessoa) e pedir a exclusão ou a correção, com os documentos que sustentam a alegação. Guarde o protocolo e a resposta. Se a empresa pedir mais documentos, envie por escrito e registre a data do envio.

Quando partir para a ação

Se a contestação não resolve, ou se a negativação está impedindo algo urgente, como um financiamento em andamento, a ação pode pedir a retirada do nome com tutela de urgência (Código de Processo Civil, artigo 300), a declaração de inexistência da dívida e a reparação do dano. A existência de outra negativação legítima anterior afasta o dano moral, mas não o direito ao cancelamento (Súmula 385 do STJ), e por isso o histórico completo é conferido antes do pedido.

A urgência também conta. Quem está no meio de uma compra financiada, de um aluguel ou de um processo seletivo que consulta o cadastro não pode esperar meses pela correção administrativa. Nesses casos, o pedido de tutela de urgência existe justamente para retirar o nome rapidamente enquanto a discussão sobre a dívida segue no processo.

O que levar ao escritório

  • O comprovante da consulta que mostra a negativação.
  • A carta de aviso do cadastro, se recebeu.
  • Comprovantes de pagamento, se a dívida foi paga.
  • A recusa de crédito, por escrito ou em print, se houve.
  • Os protocolos de contestação junto à empresa e ao cadastro.

Atendimento em Tupã e região

O escritório fica na Rua Iporans, 1023, no Centro de Tupã, e atende de segunda a sexta, das 8h às 18h. Os documentos podem ser enviados pelo WhatsApp, o que facilita para quem mora em Bastos, Pompéia, Herculândia, Iacri, Rinópolis, Parapuã, Queiroz, Arco-Íris ou Marília. Na primeira conversa, conferimos a origem da dívida, o aviso prévio e o histórico do cadastro, e explicamos quais pedidos cabem no caso.

Quem preferir pode marcar a conversa presencial no escritório. Nesse caso, basta levar os documentos que tiver, mesmo incompletos. O que faltar, como a carta de aviso ou a consulta detalhada, é pedido depois, com orientação sobre como e a quem pedir.

Conteúdo informativo, que não substitui a análise individual do caso. Cada situação depende dos documentos e dos fatos.
Áreas de atuação

Outras situações em Direito Digital, Bancário e do Consumidor

As situações mais comuns de cada área têm página própria. Se o seu caso for outro, atendemos a área inteira: conte a situação no WhatsApp, de Tupã ou de qualquer cidade do estado de São Paulo.